Si chaque mois se termine par la même angoisse silencieuse…
Ai-je assez pour couvrir la paie ?
Qu’est-il arrivé à l’argent de cette grosse facture d’il y a six semaines ?
…Tu ne rencontres pas de difficultés parce que tu es mauvais en affaires ; tu rencontres des difficultés parce que personne ne t’a jamais appris à gérer et prévoir ton flux de trésorerie.
La gestion des flux de trésorerie consiste à suivre et à planifier l’argent entrant et sortant de ton entreprise. La prévision des flux de trésorerie est la projection de ce mouvement sur les 30, 60 ou 90 jours suivants afin que tu puisses identifier un déficit alors qu’il est encore temps de le corriger. Cela ne nécessite pas un diplôme en finance, juste un système que tu suivras réellement.
La plupart des conseils disponibles sont soit trop basiques, soit écrits pour des professionnels aguerris de la finance. Ce guide est destiné à la personne qui manipule réellement les chiffres, et non à un manuel de finance.
Les bases de la prévision et de la gestion des flux de trésorerie
Le flux de trésorerie est simplement le mouvement d’argent entrant et sortant de ton entreprise.
- Argent entrant : Paiements des clients, ventes, dépôts.
- Argent sortant : Loyer, salaires, abonnements aux logiciels, fournitures, impôts.
La gestion des flux de trésorerie consiste à surveiller, analyser et planifier ces mouvements pour ne jamais être pris au dépourvu.
La prévision de flux de trésorerie va plus loin ; c’est la pratique consistant à projeter à quoi ressembleront vos entrées et sorties sur une période future définie, généralement les 30, 60 ou 90 prochains jours.
Tout comme la prévision météorologique, cela peut ne pas être correct à 100% tout le temps, mais tu devrais moins souvent te faire surprendre par la pluie.
Voici à quoi pourrait ressembler une prévision de trésorerie simple pour une petite entreprise de conseil :
| Semaine | Revenus Attendus | Dépenses Prévues | Flux de Trésorerie Net |
| 1 | 4 200 $ (facture due du client A) | 2 800 $ (paie, logiciels) | +1 400 $ |
| 2 | 0 $ | 1 200 $ (sous-traitant) | -1 200 $ |
| 3 | 6 500 $ (paiement du client B) | 3 100 $ (loyer, services publics) | +3 400 $ |
| 4 | 1 000 $ (acompte) | 900 $ (fournitures) | +100 $ |
Même cette vue d’ensemble basique te révèle quelque chose de crucial : la semaine 2 est serrée. Tu peux t’y préparer — reporter un achat non urgent, faire en sorte qu’une facture soit envoyée une semaine plus tôt ou garder une réserve prête.
Comprendre le flux de trésorerie vs. le profit
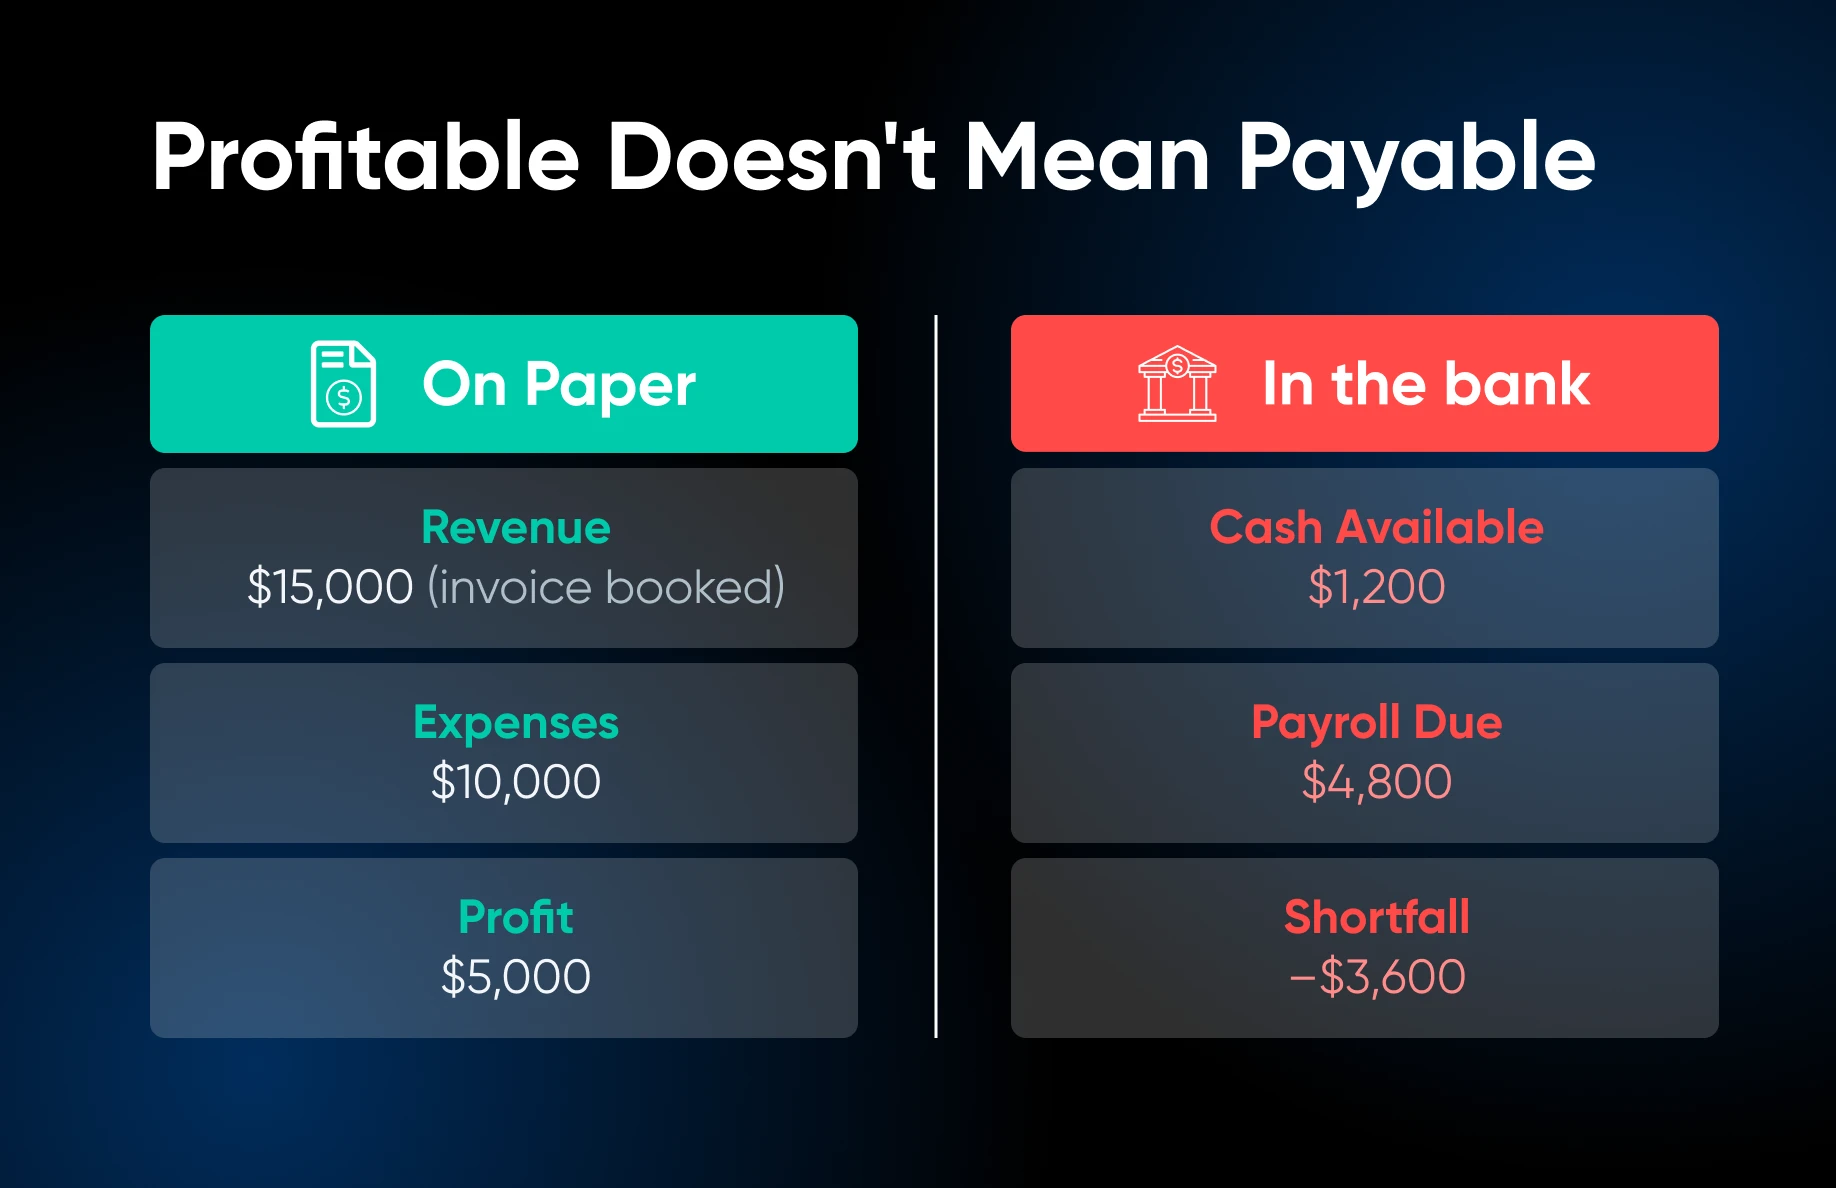
Le profit est en fin de compte un concept comptable. C’est ce qui reste après avoir soustrait les dépenses des revenus. Ton solde de caisse est ce qui se trouve réellement dans ton compte bancaire actuellement. Ce solde détermine si tu peux payer les salaires, et pas seulement si tu es techniquement rentable.
Tu peux être rentable sur le papier et toujours incapable de payer les salaires à cause d’un manque de liquidités.
Sous la comptabilité d’engagement, une facture de 15 000 $ peut être comptabilisée comme revenu avant que le client ne la paie. Mais tant que ce paiement n’est pas encaissé, ce n’est pas de l’argent que tu peux utiliser. C’est pas génial lorsque la paie approche et que ton compte en banque est limité.
Ce désaccord est exactement pourquoi tant d’entreprises par ailleurs saines rencontrent des problèmes. Tu peux voir comment rester solvable a beaucoup à voir avec la gestion et la prévision du flux réel de trésorerie, et pas seulement des totaux.
6 étapes pour construire un système de prévision et de gestion de flux de trésorerie (+ suggestions d’outils)
Le meilleur système de prévision est celui auquel tu te tiendras. Voici comment construire quelque chose de pratique.
Étape 1 : Définis ta base
Tire les trois derniers mois de relevés bancaires et catégorise tes dépenses :
- Les dépenses fixes sont prévisibles ; elles incluent le loyer, les abonnements, les paiements de prêts, etc.
- Les dépenses variables sont plus difficiles à prévoir ; elles se réfèrent généralement aux fournitures, aux entrepreneurs et à la publicité.
Ceux-ci deviennent tes estimations de dépenses pour l’avenir.
Étape 2 : Lister les entrées d’argent prévues
Passe en revue tes factures ouvertes et tes contrats clients actifs. Note les dates d’échéance et, sois honnête ici, à quel point chaque client paie de manière fiable.
Si le client A paie systématiquement avec 30 jours de retard, prévois cela… même si c’est décevant.
Étape 3 : Construire une prévision sur 90 jours
Ceci est vraiment le cœur de la gestion efficace de la trésorerie.
L’objectif est d’obtenir une visibilité sur plusieurs mois de projections de rentrées et de sorties d’argent, ainsi que sur ton solde courant. Tu ne pourras pas tout prévoir, mais pour poursuivre avec l’analogie météorologique, tu devrais être mieux préparé pour affronter les tempêtes.
Option A : Google Sheets (gratuit, mais très manuel)
Crée une ligne pour chacun des trois prochains mois, ou détaille davantage en listant 12 semaines si tes flux de trésorerie sont plus irréguliers.
Voici les colonnes que tu remplis pour chaque mois/semaine :
- Solde Initial: Le solde réel de ta banque aujourd’hui doit être inscrit à la ligne 1. Chaque ligne suivante est déduite automatiquement du Solde Final de la ligne précédente. Voici la formule : =Solde Final de la ligne précédente.
- Revenus Prévus: Inscris chaque paiement que tu penses réaliser de manière réaliste durant cette période. Inclut les factures confirmées des clients, les paiements récurrents de retenue et tout autre revenu prévisible. N’inclut pas les “peut-être”, seulement l’argent en lequel tu as une confiance raisonnable. Si un client paie habituellement avec deux semaines de retard, inscris-le deux semaines après la date d’échéance.
- Dépenses Prévues: Liste chaque paiement sortant : loyer, salaires, honoraires des entrepreneurs, abonnements logiciels, paiements de prêts, impôts estimés et tous les coûts ponctuels connus. Les dépenses fixes sont simples, elles sont identiques chaque mois. Pour les dépenses variables, utilise ta moyenne des trois derniers mois comme estimation.
- Solde Final: C’est simplement [Solde Initial + Revenus Prévus – Dépenses Prévues]. Dans Sheets, cette formule prend 5 secondes à écrire et calcule automatiquement le reste.
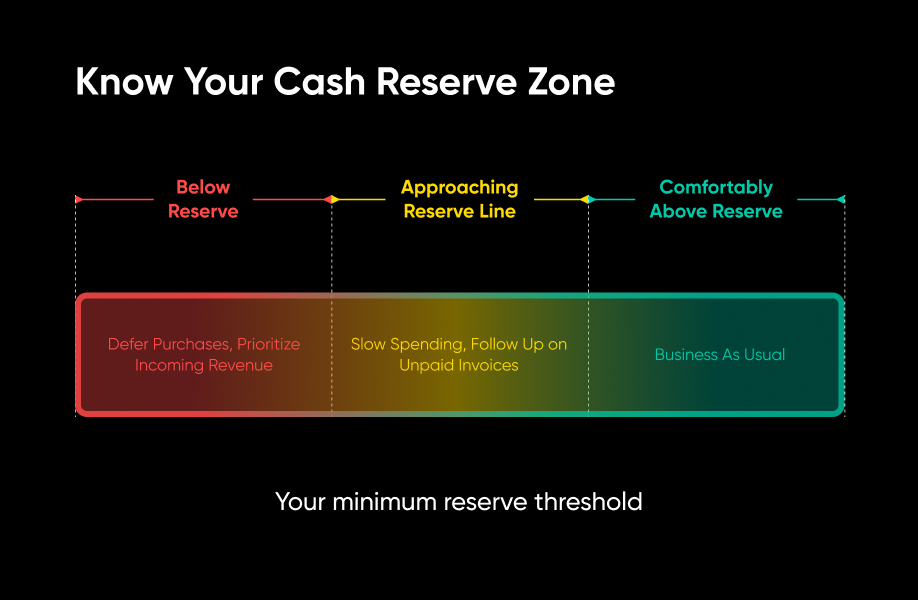
💡Conseil pro : Colore en code ta colonne de solde de clôture; vert si elle est confortablement au-dessus de ton seuil de réserve, jaune si elle s’en approche, rouge si elle passe en dessous. Tu disposes maintenant d’un système d’alerte visuel précoce.
Option B : Utiliser un logiciel de comptabilité (payant, mais plus de fonctionnalités)
Si tu utilises déjà QuickBooks Online, FreshBooks ou Wave, tu n’auras peut-être pas besoin d’un tableur séparé.
QuickBooks Online dispose d’un planificateur de flux de trésorerie (sous Rapports → Planification financière) qui utilise vos données QuickBooks et les comptes bancaires connectés pour planifier le flux de trésorerie futur. Tu ajoutes les entrées et sorties d’argent prévues, y compris celles récurrentes, sans toucher à tes livres comptables réels, et tu peux définir un seuil en dessous duquel tu ne veux jamais que ton solde descende. Deux mises en garde issues de la documentation d’Intuit : le planificateur n’est pas disponible dans QuickBooks Online Accountant, et il est indisponible dans toute version avec Multicurrency activé.
FreshBooks dispose d’un rapport de flux de trésorerie dédié sous Rapports → Rapports de comptabilité, montrant ton solde initial, entrées brutes de trésorerie, sorties brutes de trésorerie, et solde final pour la période ; note que les rapports de comptabilité sont uniquement disponibles dans ses plans Plus, Premium et Select. Les rapports de Wave comparent tes chiffres mois par mois ou année par année afin que tu puisses observer les tendances de flux de trésorerie, bien que l’importation automatique des transactions bancaires nécessite son plan Pro payant.
Une distinction honnête : le planificateur de QuickBooks Online projette vers l’avant. Les rapports de FreshBooks et Wave décrits ici montrent ce qui s’est déjà passé, ce qui est exactement ce dont tu as besoin pour ta base de référence à l’étape 1 et pour comparer ta prévision à la réalité, mais tu devras toujours esquisser la projection toi-même.
L’avantage de ces outils est que les chiffres proviennent de tes livres et comptes connectés, donc tu n’as pas à retaper les chiffres chaque semaine. Le compromis est une moindre flexibilité qu’un tableau personnalisé. Si tu préfères ne pas surveiller constamment les formules, ce compromis en vaut la peine.
Étape 4 : Mets à jour ta prévision glissante
“Rolling” signifie que tu regardes toujours 90 jours à l’avance, et non pas une fenêtre fixe.
Tous les vendredis, ou chaque lundi matin — choisis-en un et tiens-toi-y, passe 15 minutes à faire ce qui suit :
- Déplace ton solde d’ouverture à ton solde bancaire actuel.
- Marque les paiements attendus qui sont arrivés ou non.
- Ajoute la semaine ou le mois suivant à la fin pour que tu envisages toujours 90 jours à l’avance.
- Note tout changement, comme un nouveau contrat signé, une dépense qui a été plus élevée que prévu, ou un client qui a demandé des conditions prolongées.
Étape 5 : Définir un seuil de réserve de trésorerie minimum
Tout comme tu as un filet de sécurité pour tes finances personnelles (n’est-ce pas ?), tu en as besoin pour ton entreprise également.
Définis un montant minimum de réserve de trésorerie que tu ne veux jamais que le compte bancaire de ton entreprise descende en dessous. Il n’y a pas un objectif de réserve unique qui convient à chaque petite entreprise ; choisis le tien en fonction des dépenses d’exploitation, du calendrier des paiements et de la prévisibilité de tes revenus.
Pour contexte : dans une enquête de 2024 par Ocrolus et OnDeck, 70% des petites entreprises ont déclaré qu’elles disposaient de moins de quatre mois de trésorerie pour couvrir les coûts d’exploitation.
Considère cette réserve comme intouchable sauf en cas de véritables urgences.
Avoir un seuil clair te fournit un système d’alerte précoce avant que les problèmes de trésorerie ne deviennent graves. Si ton solde commence à se rapprocher trop de ce nombre, c’est un signe qu’il faut ralentir les dépenses, suivre les factures impayées, retarder les achats non essentiels, ou se concentrer sur l’accélération des revenus.
Étape 6 : Automatise où tu peux
Configure des factures récurrentes pour les clients abonnés, des rappels de paiement automatiques et une catégorisation automatique des dépenses.
Chaque étape manuelle que tu élimines est une chose de moins qui peut être oubliée. Et une facture ne peut pas être payée avant d’être envoyée, donc les factures récurrentes qui partent selon le calendrier mettent l’argent en mouvement sans que tu aies à te rappeler quoi que ce soit.
Ce qui rend les prévisions et la gestion critiques, surtout pour toi
Dans l’analyse de février 2024 d’Ocrolus sur les demandes de prêt des petites entreprises, le rapport revenus-dépenses des petites entreprises avoisinait 1:1.
Marges ?
Presque invisible.
Il n’est donc pas surprenant que, dans l’enquête publiée en même temps que ces données, 71 % des petites entreprises aient dit craindre de ne pas avoir assez de trésorerie pour couvrir les dépenses.
Il est grand temps que les petites entreprises renforcent leur confiance en leur flux de trésorerie.
À notre avis, c’est l’une des meilleures manières de réduire le stress et de faire de la place pour la croissance. Quand tu sais exactement ce qui entre et sort, tu peux prendre de grandes décisions concernant l’embauche, l’achat de matériel, les dépenses en marketing, etc., sans l’anxiété qui accompagne le fait d’avancer à l’aveugle.
Malgré la morosité et le pessimisme que les statistiques peuvent suggérer, l’espoir est toujours présent. Dans cette même enquête, 92 % des petits entrepreneurs ont dit s’attendre à une croissance modérée ou significative l’année prochaine.
L’optimisme est présent.
Le grand écart ?
Infrastructure; c’est-à-dire, les systèmes et les habitudes qui transforment l’ambition en revenu réel.
Un site web crédible fait partie de cette infrastructure. Dans l’indice de confiance des entreprises locales DreamHost 2026, une enquête de novembre 2025 auprès de 1,201 consommateurs américains, 69% ont déclaré qu’un site web est essentiel pour qu’une entreprise locale soit crédible, et 60% ont dit qu’un site web qui semble dépassé nuit à leur perception de la qualité ou de la fiabilité d’une entreprise.
Chaque plan d’hébergement web DreamHost comprend un site web de démarrage artisanal gratuit : un site WordPress de 4 pages configuré par une vraie personne, que tu possèdes entièrement, sans verrouillage par un créateur.
FAQ sur la prévision et la gestion de flux de trésorerie
Quelle est la formule pour une prévision de flux de trésorerie ?
Solde de clôture = solde d’ouverture + entrées de trésorerie prévues – sorties de trésorerie prévues. Effectue ce calcul pour chaque semaine ou mois, reporte le solde de clôture de chaque période en avant comme le solde d’ouverture de la période suivante, et tu obtiens une prévision glissante. Tout le reste, du logiciel au codage couleur, n’est que de l’emballage autour de cette unique formule.
Quelle est la différence entre la gestion de la trésorerie et la prévision de trésorerie ?
La gestion de la trésorerie est une habitude continue : suivre l’argent entrant et sortant, relancer les factures et planifier les paiements. La prévision de trésorerie est un outil au sein de cette habitude : projeter les 30 à 90 prochains jours pour que tu puisses prendre des décisions avant l’arrivée des problèmes plutôt qu’en plein milieu. Tu peux gérer la trésorerie sans prévision, mais tu seras toujours en train de réagir.
À quelle distance un petit commerce devrait-il prévoir son flux de trésorerie ?
Une prévision roulante sur 90 jours est un point de départ pratique pour une petite entreprise. C’est suffisamment lointain pour voir venir un mois creux tout en pouvant encore agir, et assez proche pour que tes estimations restent ancrées dans des factures réelles et des dépenses connues. Plus tu projettes loin, plus tu spéculeras, donc garde ta prévision détaillée courte et fais-la avancer chaque semaine.
Comment prévoir le flux de trésorerie à partir des factures impayées ?
Liste chaque facture ouverte avec son montant et sa date d’échéance, puis décale chaque date au moment où ce client paie réellement. Si un client paie régulièrement 30 jours en retard, prévois les liquidités 30 jours après la date d’échéance, et non à cette date. Entre ces montants ajustés comme revenus prévus dans la semaine où tu t’attends réellement à recevoir l’argent, et exclut toute facture dont tu n’es pas sûr qu’elle sera payée.
Combien de liquidités une petite entreprise devrait-elle conserver en réserve ?
Choisis une limite de réserve basée sur tes dépenses d’exploitation, le calendrier de tes paiements, et la prévisibilité de tes revenus. Fixe le nombre, indique-le dans tes prévisions, et considère que descendre en dessous est une alarme : ralentis les dépenses, poursuis les factures impayées, et retarde les achats non essentiels jusqu’à ce que tu sois de nouveau au-dessus de la ligne.
Comment se présente la prévision ?
Tout comme la météo, le flux de trésorerie devient beaucoup moins imprévisible dès que tu peux voir ce qui s’annonce.
C’est tout l’intérêt de la prévision financière. Ce n’est pas une prédiction parfaite, mais elle offre suffisamment de visibilité pour repérer les semaines difficiles à l’avance et planifier en conséquence.
Le chemin est simple. Tout d’abord, établis ta base de référence des trois derniers mois, liste tes revenus attendus honnêtement, et construis une prévision sur 90 jours dans l’outil que tu suivras réellement (un tableur gratuit et flexible ou un logiciel de comptabilité qui extrait les données de tes livres comptables sont tous deux de bonnes options).
À partir de là, continue à gérer les finances avec un bilan hebdomadaire de 15 minutes, fixe une réserve de trésorerie minimale que tu considères comme intouchable, et automatise les parties répétitives afin que moins de choses soient oubliées.
La plupart des propriétaires de petites entreprises voient la croissance à l’horizon. Un système de prévision et de gestion financière t’aide à transformer cet espoir en un plan concret.
Arrêtez de courir après les factures. Automatisez les finances de votre entreprise.
Un guide gratuit pour les petites entreprises : automatisez le suivi des dépenses, les paiements, les prévisions de trésorerie et la préparation fiscale depuis un seul système connecté.
Télécharger l’eBook gratuit