Jeśli każdy miesiąc kończy się tą samą cichą trwogą…
Czy mam wystarczająco, aby pokryć wypłatę pensji?
Co się stało z pieniędzmi z tej dużej faktury sprzed sześciu tygodni?
…Nie masz problemów, ponieważ jesteś zły w prowadzeniu biznesu; masz problemy, ponieważ nikt nigdy nie nauczył cię, jak zarządzać i prognozować przepływy pieniężne.
Zarządzanie przepływem pieniędzy polega na śledzeniu i planowaniu pieniędzy wpływających i wypływających z Twojego biznesu. Prognozowanie przepływu pieniędzy to przewidywanie tych ruchów na najbliższe 30, 60 lub 90 dni, aby można było zauważyć niedobór, podczas gdy jest jeszcze czas, aby to naprawić. Do żadnego z nich nie jest wymagany stopień naukowy z finansów, wystarczy system, którego faktycznie będziesz przestrzegać.
Większość dostępnych porad jest albo zbyt podstawowa, albo pisana dla doświadczonych profesjonalistów finansowych. Ten przewodnik jest dla osoby, która faktycznie wykonuje obliczenia, a nie dla podręcznika do finansów.
Podstawy prognozowania i zarządzania przepływami pieniężnymi
Przepływ pieniędzy to po prostu ruch pieniędzy do i z twojej firmy.
- Przychody: Płatności od klientów, sprzedaże, wpłaty.
- Wydatki: Czynsz, płace, subskrypcje oprogramowania, materiały eksploatacyjne, podatki.
Zarządzanie przepływem pieniędzy oznacza monitorowanie, analizowanie i planowanie wokół tych ruchów, abyś nigdy nie został zaskoczony.
Prognozowanie przepływu pieniężnego posuwa to o krok dalej; jest to praktyka przewidywania, jak będą wyglądały twoje przepływy przychodów i wydatków w określonym przyszłym okresie, zazwyczaj w ciągu następnych 30, 60 lub 90 dni.
Tak jak prognozowanie pogody, może to nie być w 100% dokładne cały czas, ale powinieneś rzadziej zostać zaskoczony deszczem.
Oto jak może wyglądać prosta prognoza przepływów pieniężnych dla małej firmy konsultingowej:
| Tydzień | Oczekiwane Przychody | Oczekiwane Wydatki | Saldo Gotówkowe |
| 1 | $4,200 (faktura od Klienta A) | $2,800 (wynagrodzenia, oprogramowanie) | +$1,400 |
| 2 | $0 | $1,200 (kontrahent) | -$1,200 |
| 3 | $6,500 (płatność od Klienta B) | $3,100 (czynsz, media) | +$3,400 |
| 4 | $1,000 (zaliczka) | $900 (materiały eksploatacyjne) | +$100 |
Nawet to podstawowe podsumowanie mówi ci coś ważnego: drugi tydzień jest skromny. Możesz się do niego przygotować — odłożyć niepilny zakup, upewnić się, że faktura zostanie wysłana tydzień wcześniej, lub przygotować rezerwę.
Zrozumienie przepływu pieniędzy a zysku
Zysk to ostatecznie pojęcie księgowe. To, co pozostaje po odjęciu wydatków od przychodów. Twój stan gotówki to to, co faktycznie znajduje się na Twoim koncie bankowym w tej chwili. To saldo decyduje, czy możesz wypłacić wynagrodzenia, a nie tylko czy jesteś technicznie dochodowy.
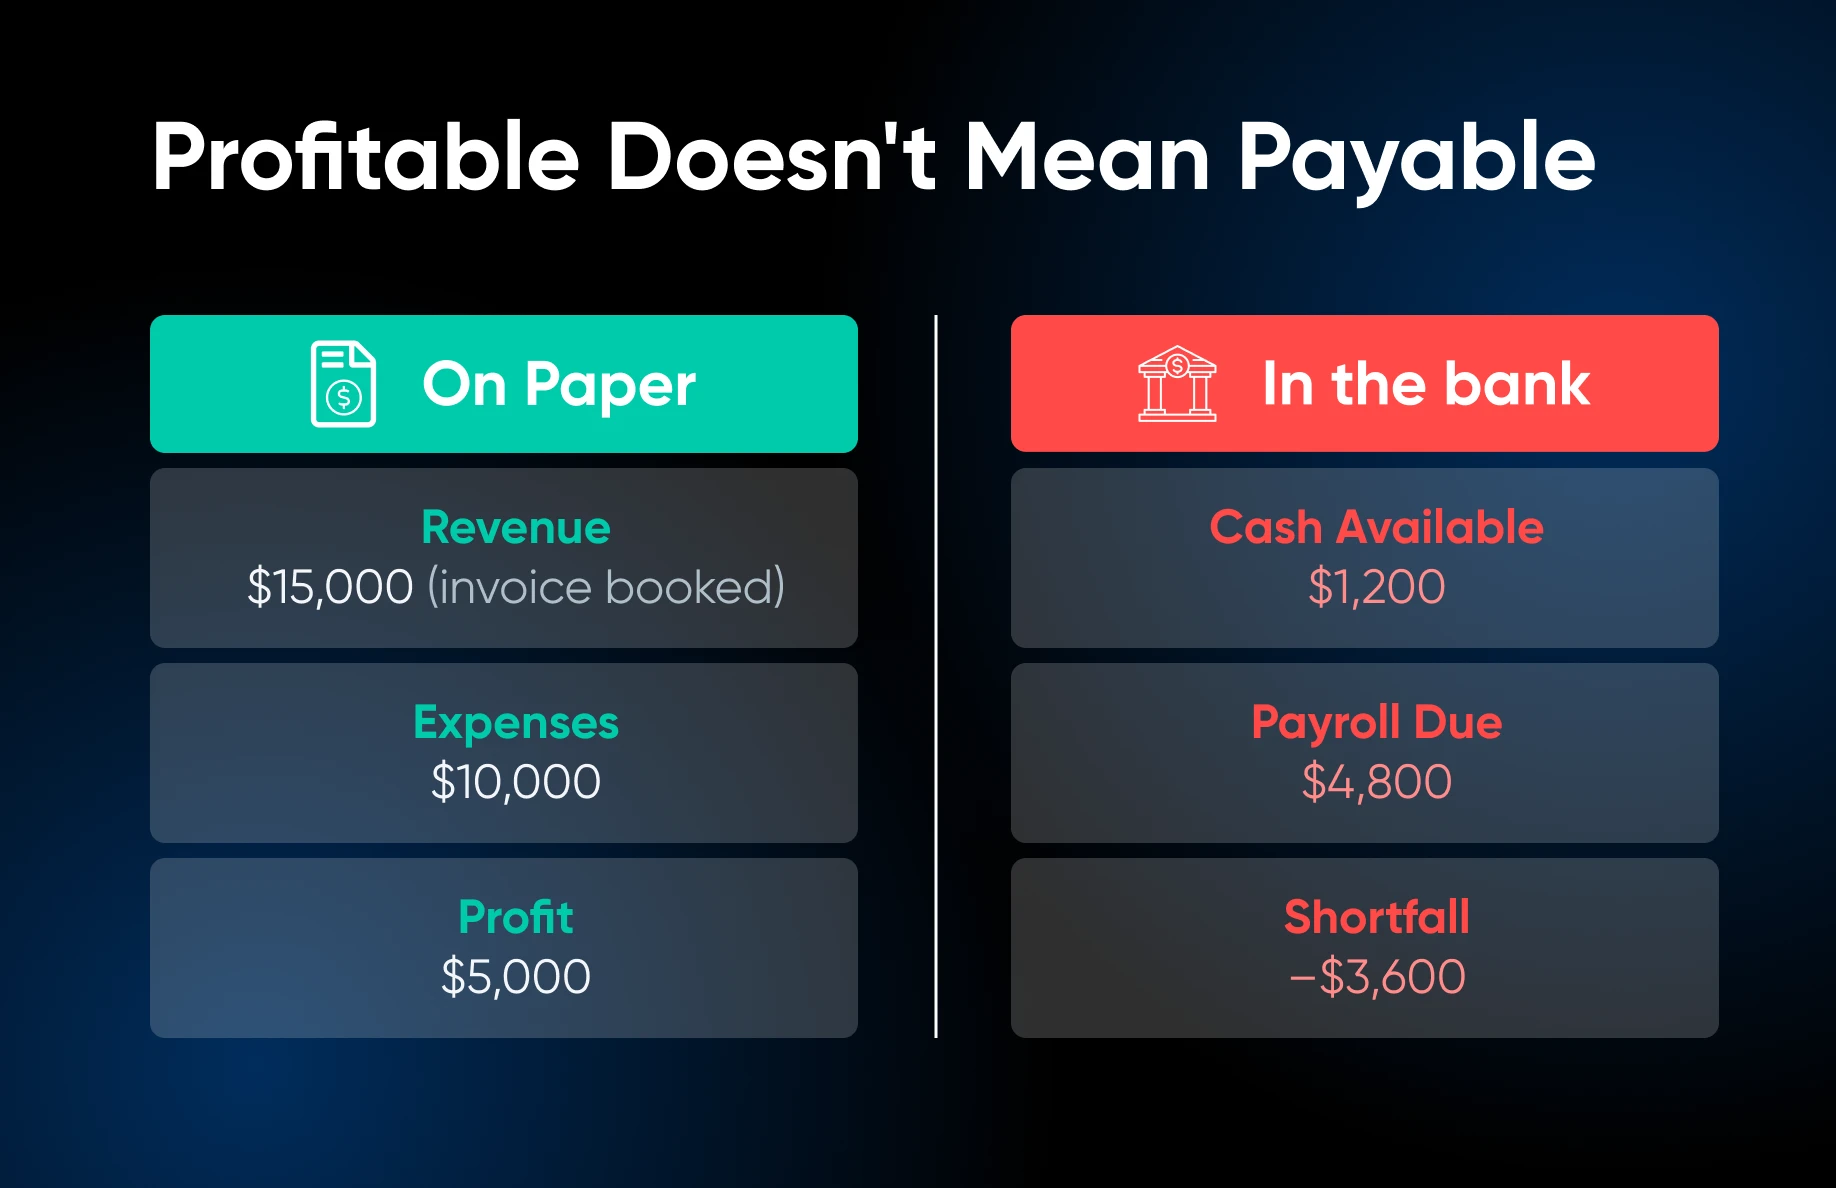
Możesz być zyskowny na papierze, a mimo to nie być w stanie wypłacić pensji z powodu braku gotówki.
W rachunkowości memoriałowej faktura na 15 000 dolarów może być zaliczana jako przychód przed jej zapłaceniem przez klienta. Jednak dopóki płatność nie zostanie zrealizowana, nie są to środki, których możesz użyć. To nie jest takie świetne, kiedy zbliża się termin wypłaty, a na twoim koncie bankowym brakuje środków.
To niedopasowanie to dokładnie powód, dla którego wiele zdrowych w innym wypadku firm napotyka problemy. Możesz zobaczyć, jak utrzymanie płynności finansowej ma wiele wspólnego z zarządzaniem i prognozowaniem rzeczywistego przepływu gotówki, a nie tylko sum ogólnych.
6 kroków do budowy systemu prognozowania i zarządzania przepływem gotówki (+ sugestie narzędzi)
Najlepszy system prognozowania to ten, którego będziesz używać. Oto jak zbudować coś praktycznego.
Krok 1: Ustal swoje podstawy
Pobierz wyciągi bankowe z ostatnich trzech miesięcy i skategoryzuj swoje wydatki:
- Stałe wydatki są przewidywalne; obejmują one czynsz, subskrypcje, płatności kredytowe itp.
- Zmienne wydatki są trudniejsze do przewidzenia; zazwyczaj dotyczą one materiałów, wykonawców i reklamy.
To będą twoje szacunkowe koszty na przyszłość.
Krok 2: Wylicz spodziewane wpływy gotówki
Przejrzyj swoje otwarte faktury i aktywne umowy z klientami. Zwróć uwagę na daty płatności i bądź szczery w ocenie, jak niezawodnie każdy klient płaci.
Jeśli Klient A regularnie płaci z 30-dniowym opóźnieniem, przewiduj to… mimo że to przykra sytuacja.
Krok 3: Stwórz prognozę na 90 dni
To naprawdę serce skutecznego zarządzania przepływem gotówki.
Celem jest uzyskanie widoczności na kilka miesięcy przyszłych przychodów, wydatków oraz bieżącego salda. Nie będziesz w stanie przewidzieć wszystkiego, ale kontynuując analogię z pogodą, powinieneś być lepiej przygotowany na wszelkie burze.
Opcja A: Google Sheets (darmowe, ale bardzo manualne)
Utwórz wiersz dla każdego z następnych trzech miesięcy, lub szczegółowo wylistuj 12 tygodni, jeśli twój przepływ gotówki jest bardziej nieregularny.
Oto kolumny, które wypełniasz za każdy miesiąc/tydzień:
- Saldo Początkowe: Twoje aktualne saldo bankowe na dziś wpisujesz w wierszu 1. Każdy kolejny wiersz automatycznie korzysta z Salda Końcowego poprzedniego wiersza. Oto wzór: =saldo końcowe poprzedniego wiersza.
- Przewidywane Przychody: Wpisz każdą płatność, której realistycznie się spodziewasz w tym okresie. Zawrzyj potwierdzone faktury klientów, cykliczne płatności zaliczkowe i inne przewidywalne przychody. Nie uwzględniaj “może”, tylko pieniądze, co do których masz rozsądne przekonanie. Jeśli klient regularnie płaci z dwutygodniowym opóźnieniem, wpisz to dwa tygodnie później niż termin płatności.
- Przewidywane Wydatki: Wymień każdą płatność wychodzącą: czynsz, płace, opłaty dla kontraktorów, subskrypcje oprogramowania, spłaty pożyczek, szacowane podatki i wszelkie znane jednorazowe koszty. Stałe wydatki są proste, są takie same co miesiąc. W przypadku zmiennych wydatków użyj średniej z ostatnich trzech miesięcy jako szacunku.
- Saldo Końcowe: To po prostu [Saldo Początkowe + Przewidywane Przychody – Przewidywane Wydatki.] W Arkuszach wzór ten pisze się w 5 sekund i reszta jest obliczana automatycznie.
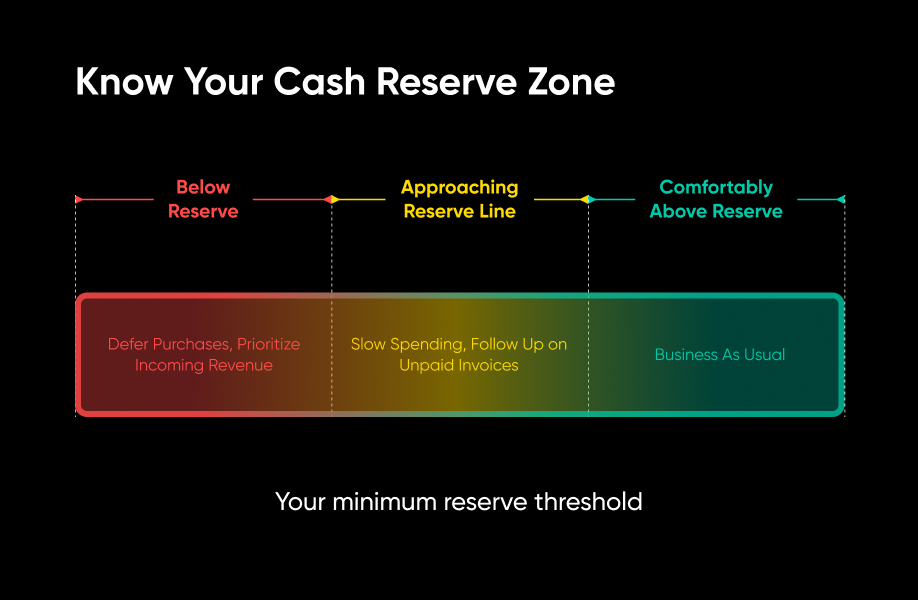
💡Porada: Koloruj kolumnę z saldem końcowym; na zielono, jeśli jest wygodnie powyżej Twojego progu rezerwy, na żółto, jeśli zbliża się, na czerwono, jeśli spada poniżej. Masz teraz wizualny system wczesnego ostrzegania.
Opcja B: Użyj Oprogramowania Księgowego (płatne, ale z większą liczbą funkcji)
Jeśli już korzystasz z QuickBooks Online, FreshBooks lub Wave, możesz nie potrzebować osobnego arkusza kalkulacyjnego.
QuickBooks Online posiada wbudowany planer przepływu środków pieniężnych (w sekcji Raporty → Planowanie finansowe), który wykorzystuje dane z QuickBooks i połączone konta bankowe do planowania przyszłego przepływu środków. Możesz dodać przewidywane przychody i wydatki, w tym powtarzające się, nie wpływając na rzeczywiste księgi, oraz ustawić próg, poniżej którego nie chcesz, aby Twój saldo spadło. Dwa zastrzeżenia z dokumentacji Intuit: planer nie jest dostępny w QuickBooks Online Accountant oraz jest niedostępny w żadnej wersji z włączoną funkcją wielowalutowości.
FreshBooks posiada dedykowany raport przepływów pieniężnych w sekcji Raporty → Raporty księgowe, pokazujący saldo początkowe, przychody brutto, wydatki brutto i saldo końcowe za dany okres; zwróć uwagę, że raporty księgowe są dostępne tylko w planach Plus, Premium i Select. Raporty Wave porównują twoje liczby miesiąc do miesiąca lub rok do roku, co pozwala zauważyć trendy w przepływach pieniężnych, chociaż automatyczny import transakcji bankowych wymaga płatnego planu Pro.
Jedna uczciwa różnica: planer QuickBooks Online projektuje do przodu. Raporty FreshBooks i Wave opisane tutaj pokazują to, co już się wydarzyło, co jest dokładnie tym, czego potrzebujesz na swoją bazę w kroku pierwszym i do sprawdzenia prognozy z rzeczywistością, ale nadal samodzielnie opracujesz projekcję.
Zaletą tych narzędzi jest to, że liczby pochodzą z twoich rzeczywistych ksiąg i połączonych kont, więc nie musisz przepisywać danych co tydzień. Kompromisem jest mniejsza elastyczność niż w przypadku niestandardowego arkusza kalkulacyjnego. Jeśli wolisz nie pilnować formuł, ten kompromis jest tego wart.
Krok 4: Aktualizuj swoją rolowaną prognozę
“Rolling” oznacza, że zawsze patrzysz 90 dni do przodu, a nie na stałe okno czasowe.
Każdy piątek lub każdy poniedziałkowy poranek — wybierz jeden i trzymaj się go, spędź 15 minut wykonując poniższe czynności:
- Przenieś swoje saldo początkowe na aktualne saldo bankowe.
- Oznacz wszelkie oczekiwane płatności, które wpłynęły lub nie.
- Dodaj następny tydzień lub miesiąc na końcu, aby zawsze patrzeć 90 dni do przodu.
- Zanotuj wszystko, co się zmieniło, jak nowa podpisana umowa, wydatek, który był wyższy niż oczekiwano, lub klient, który poprosił o przedłużone warunki.
Krok 5: Ustal Minimalny Próg Rezerw Gotówkowych
Tak jak masz zabezpieczenie dla swoich osobistych finansów (prawda?!), potrzebujesz również takiego dla swojego biznesu.
Ustal minimalną kwotę rezerwy gotówkowej, poniżej której nie chcesz, aby spadło saldo Twojego firmowego konta bankowego. Nie ma jednego docelowego poziomu rezerwy, który pasuje do każdej małej firmy; wybierz swój na podstawie wydatków operacyjnych, terminów płatności i przewidywalności Twoich przychodów.
W kontekście: w badaniu przeprowadzonym w 2024 roku przez Ocrolus i OnDeck, 70% małych firm stwierdziło, że mają mniej niż cztery miesiące gotówki dostępnej na pokrycie kosztów operacyjnych.
Traktuj te rezerwy jako nietykalne, za wyjątkiem prawdziwych sytuacji awaryjnych.
Posiadanie wyraźnego progu stanowi system wczesnego ostrzegania, zanim problemy z przepływem gotówki staną się poważne. Jeśli saldo zacznie zbliżać się do tej liczby, jest to sygnał, aby zwolnić tempo wydatków, zająć się niezapłaconymi fakturami, opóźnić zakupy nieistotne lub skupić się na szybszym generowaniu przychodów.
Krok 6: Automatyzuj, gdzie tylko możesz
Ustaw cykliczne faktury dla klientów abonamentowych, automatyczne przypomnienia o płatnościach oraz automatyczną kategoryzację wydatków.
Każdy ręczny krok, który wyeliminujesz, to jedna rzecz mniej, która może zostać przeoczona. Faktura nie może zostać opłacona, zanim zostanie wysłana, więc cykliczne faktury, które są wysyłane zgodnie z harmonogramem, uruchamiają przepływ gotówki, bez konieczności pamiętania o tym.
Co sprawia, że prognozowanie i zarządzanie są kluczowe, zwłaszcza dla Ciebie
W analizie Ocrolus z lutego 2024 roku dotyczącej wniosków o pożyczki dla małych firm, stosunek przychodów do wydatków małych firm utrzymywał się blisko 1:1.
Marże?
Prawie niewidoczny.
Nie dziwi więc, że w ankiecie opublikowanej wraz z tymi danymi, 71% małych firm wyraziło obawę, że nie będą miały wystarczających środków pieniężnych, aby pokryć wydatki.
Najwyższy czas, aby małe firmy zwiększyły swoją pewność co do przepływów pieniężnych.
W naszej opinii to jeden z najlepszych sposobów na zmniejszenie stresu i stworzenie przestrzeni dla rozwoju. Kiedy wiesz dokładnie, co przychodzi i co wychodzi, możesz podejmować ważne decyzje dotyczące zatrudniania, zakupu sprzętu, wydatków na marketing i tak dalej, bez lęku, który towarzyszy działaniu na ślepo.
Mimo pesymistycznych prognoz, które mogą sugerować statystyki, nadzieje wciąż są wysokie. W tej samej ankiecie, 92% właścicieli małych firm stwierdziło, że oczekuje umiarkowanego lub znaczącego wzrostu w przyszłym roku.
Optymizm jest obecny.
Wielka przepaść?
Infrastruktura, czyli systemy i nawyki, które przekształcają ambicje w rzeczywiste przychody.
Wiarygodna strona internetowa jest częścią tej infrastruktury. W Indeksie zaufania lokalnych firm DreamHost na 2026 rok, w badaniu przeprowadzonym w listopadzie 2025 roku wśród 1201 konsumentów z USA, 69% stwierdziło, że strona internetowa jest niezbędna, aby lokalna firma była wiarygodna, a 60% powiedziało, że strona o przestarzałym wyglądzie szkodzi postrzeganiu jakości lub wiarygodności firmy.
Każdy plan hostingu DreamHost zawiera darmową, ręcznie wykonaną stronę początkową: 4-stronicową witrynę WordPress, ustawioną przez prawdziwą osobę, którą w pełni posiadasz, bez blokady konstruktora.
Prognozowanie i zarządzanie przepływami pieniężnymi – najczęstsze pytania
Jaka jest formuła prognozy przepływów pieniężnych?
Saldo końcowe = saldo początkowe + przewidywane wpływy gotówki − przewidywane wydatki gotówkowe. Wykonaj tę kalkulację dla każdego tygodnia lub miesiąca, przenosząc saldo końcowe każdego okresu jako saldo początkowe następnego okresu, i uzyskasz prognozę rolowaną. Wszystko inne, od oprogramowania po kolorystykę, to tylko opakowanie wokół tej jednej formuły.
Jaka jest różnica między zarządzaniem przepływami pieniężnymi a prognozowaniem przepływów pieniężnych?
Zarządzanie przepływem gotówki to ciągły nawyk: śledzenie przepływu pieniędzy, windykacja faktur i planowanie płatności. Prognozowanie przepływów gotówkowych to jedno z narzędzi w ramach tego nawyku: projektowanie następnych 30 do 90 dni, aby podejmować decyzje przed pojawieniem się problemów, a nie w trakcie ich trwania. Możesz zarządzać gotówką bez prognozowania, ale zawsze będziesz reagować.
Jak daleko w przyszłość mała firma powinna prognozować przepływy pieniężne?
Przewidywanie na 90 dni to praktyczny punkt wyjścia dla małego przedsiębiorstwa. Jest wystarczająco daleko, aby zobaczyć nadchodzący chudy miesiąc, gdy jeszcze można działać, i wystarczająco blisko, aby twoje szacunki były oparte na rzeczywistych fakturach i znanych rachunkach. Im dalej w przyszłość projektujesz, tym więcej zgadujesz, więc utrzymuj szczegółową prognozę na krótko i aktualizuj ją co tydzień.
Jak prognozować przepływ gotówki z niespłaconych faktur?
Wylistuj każdą otwartą fakturę wraz z jej kwotą i terminem płatności, a następnie przesuń każdą datę na moment, kiedy klient rzeczywiście dokona płatności. Jeśli klient regularnie płaci z 30-dniowym opóźnieniem, prognozuj przepływy pieniężne na 30 dni po terminie płatności, a nie w dniu płatności. Wprowadź te skorygowane kwoty jako oczekiwane przychody w tygodniu, w którym rzeczywiście spodziewasz się otrzymania pieniędzy, i pomiń każdą fakturę, co do której nie masz pewności, że zostanie zapłacona.
Ile gotówki powinna zatrzymać mała firma na wypadek rezerwy?
Wybierz próg rezerwowy opierając się na twoich wydatkach operacyjnych, terminach płatności oraz przewidywalności twoich przychodów. Ustal tę wartość, zaznacz ją w swojej prognozie i traktuj spadek poniżej tego progu jako alarm: zmniejsz wydatki, ścigaj niezapłacone faktury i opóźnij nieistotne zakupy, dopóki nie przekroczysz tej linii ponownie.
Jak wygląda prognoza?
Tak jak pogoda, przepływ gotówki staje się znacznie mniej nieprzewidywalny w momencie, gdy możesz zobaczyć co nadchodzi.
To jest cała istota prognozowania finansowego. To nie jest idealne przewidywanie, ale zapewnia wystarczającą widoczność, aby wcześnie zauważyć chude tygodnie i zaplanować działania wokół nich.
Ścieżka jest prosta. Najpierw ustal swoje wyjściowe za ostatnie trzy miesiące, szczerze wymień swoje przewidywane dochody i stwórz prognozę na 90 dni w narzędziu, którego faktycznie będziesz używać (darmowy, elastyczny arkusz kalkulacyjny lub oprogramowanie księgowe, które pobiera dane z twoich ksiąg, obie opcje są solidne).
Stamtąd kontynuuj zarządzanie finansami poprzez cotygodniowe 15-minutowe spotkania kontrolne, ustaw minimalny rezerwowy zasób gotówki, który będzie traktowany jako nienaruszalny, oraz automatyzuj powtarzalne elementy, aby mniej rzeczy umykało uwadze.
Większość właścicieli małych firm widzi wzrost na horyzoncie. System prognozowania i zarządzania finansami pomaga zamienić tę nadzieję w działający plan.
Przestań ścigać faktury. Zautomatyzuj finanse swojej firmy.
Bezpłatny przewodnik dla małych firm: zautomatyzuj śledzenie wydatków, płatności, prognozowanie przepływów pieniężnych i przygotowanie podatków w jednym połączonym systemie.
Pobierz darmowy eBook