Se ogni mese finisce con la stessa quieta apprensione…
Ho abbastanza per coprire il pagamento degli stipendi?
Che fine ha fatto il denaro di quella grande fattura di sei settimane fa?
…Non stai faticando perché sei incapace negli affari; stai faticando perché nessuno ti ha mai insegnato come gestire e prevedere il tuo flusso di cassa.
La gestione del flusso di cassa consiste nel tracciare e pianificare i movimenti di denaro in entrata e in uscita dalla tua attività. La previsione del flusso di cassa proietta questi movimenti nei prossimi 30, 60 o 90 giorni in modo che tu possa individuare una carenza mentre c’è ancora tempo per risolverla. Non è richiesto un diploma in finanza, solo un sistema che manterrai effettivamente.
La maggior parte dei consigli disponibili sono o troppo basilari o scritti per professionisti esperti del settore finanziario. Questa guida è per la persona che gestisce realmente i numeri, non un libro di testo di finanza.
Le Basi Della Previsione E Gestione Del Flusso Di Cassa
Il flusso di cassa è semplicemente il movimento di denaro in entrata e in uscita dalla tua attività.
- Entrate: Pagamenti dei clienti, vendite, depositi.
- Uscite: Affitto, stipendi, abbonamenti software, forniture, tasse.
La gestione del flusso di cassa significa monitorare, analizzare e pianificare tale movimento in modo da non essere mai colti di sorpresa.
La previsione dei flussi di cassa la porta ad un livello superiore; è la pratica di proiettare come appariranno i tuoi flussi in entrata e in uscita per un periodo futuro definito, solitamente i prossimi 30, 60 o 90 giorni.
Proprio come prevedere il tempo, potrebbe non essere corretto al 100% tutto il tempo, ma dovresti trovarti sotto la pioggia meno spesso.
Ecco come potrebbe apparire una semplice previsione di flusso di cassa per una società di consulenza boutique:
| Settimana | Entrate Previste | Spese Previste | Flusso di Cassa Netto |
| 1 | $4,200 (fattura dovuta dal Cliente A) | $2,800 (paghe, software) | +$1,400 |
| 2 | $0 | $1,200 (appaltatore) | -$1,200 |
| 3 | $6,500 (pagamento del Cliente B) | $3,100 (affitto, utenze) | +$3,400 |
| 4 | $1,000 (acconto) | $900 (forniture) | +$100 |
Anche questo semplice resoconto ti dice qualcosa di critico: la seconda settimana è scarsa. Puoi pianificarla — posticipare un acquisto non urgente, assicurarti che una fattura venga inviata una settimana prima o tenere pronto un margine.
Comprendere il flusso di cassa rispetto al profitto
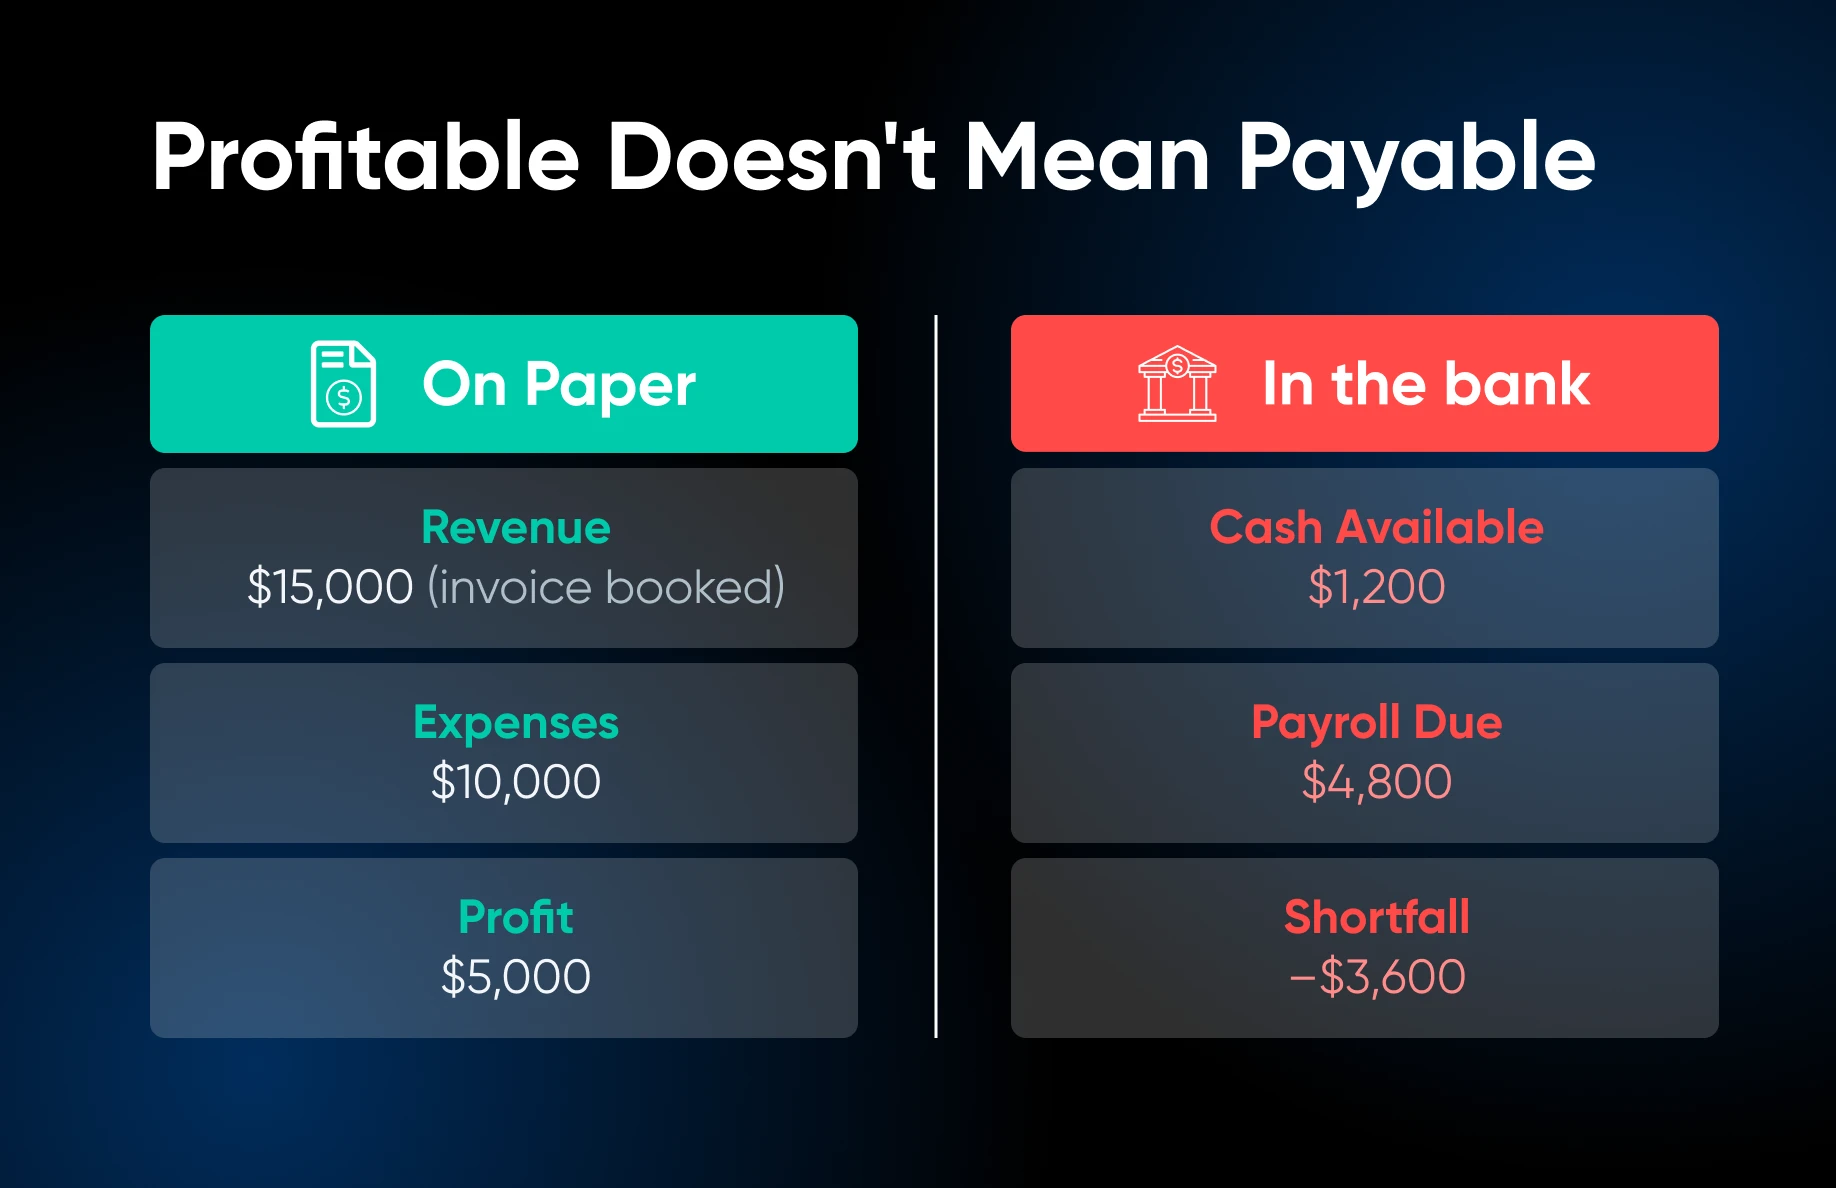
Il profitto è, in ultima analisi, un concetto contabile. È ciò che rimane dopo aver sottratto le spese dai ricavi. Il saldo in contanti è ciò che è effettivamente presente nel tuo conto bancario in questo momento. Quel saldo determina se puoi effettuare il pagamento degli stipendi, non solo se sei tecnicamente in attivo.
Puoi essere in attivo sulla carta e comunque non essere in grado di pagare gli stipendi a causa della mancanza di contanti.
Nella contabilità a competenza, una fattura di $15,000 può essere considerata come ricavo prima che il cliente la paghi. Ma finché quel pagamento non viene effettuato, non è denaro che puoi utilizzare. Questo è non così ottimo quando si avvicina il giorno della paga e il tuo conto in banca è a corto di fondi.
Questo errore di corrispondenza è esattamente il motivo per cui molte aziende altrimenti sane incontrano problemi. Puoi vedere come rimanere solventi ha molto a che fare con la gestione e la previsione del flusso effettivo di denaro, non solo dei totali.
6 passi per costruire un sistema di previsione e gestione del flusso di cassa (+ suggerimenti sugli strumenti)
Il miglior sistema di previsione è quello che continuerai a utilizzare. Ecco come costruire qualcosa di pratico.
Passo 1: Stabilisci il tuo punto di partenza
Tira fuori gli ultimi tre mesi di estratti conto bancari e categorizza le tue spese:
- Le spese fisse sono prevedibili; includono affitto, abbonamenti, pagamenti di prestiti, ecc.
- Le spese variabili sono più difficili da anticipare; si riferiscono tipicamente a forniture, appaltatori e pubblicità.
Queste diventano le tue stime di spesa da qui in avanti.
Passo 2: Elenca Le Entrate Previste
Controlla le tue fatture aperte e i contratti attivi con i clienti. Nota le date di scadenza e, sii onesto qui, quanto affidabilmente paga ciascun cliente.
Se il Cliente A paga regolarmente con 30 giorni di ritardo, pianifica per questo… anche se è una seccatura.
Passo 3: Crea una previsione di 90 giorni
Questo è davvero il cuore della gestione efficace del flusso di cassa.
L’obiettivo è avere una visione chiara dei prossimi mesi in termini di entrate, uscite e saldo attuale. Non sarai in grado di prevedere tutto, ma per continuare con l’analogia del tempo, dovresti essere meglio preparato per eventuali tempeste.
Opzione A: Google Sheets (gratuito, ma molto manuale)
Crea una riga per ciascuno dei prossimi tre mesi, oppure dettaglia maggiormente e elenca 12 settimane se il tuo flusso di cassa è più irregolare.
Ecco le colonne che stai compilando per ogni mese/settimana:
- Saldo Iniziale: Inserisci il saldo attuale della tua banca oggi nella riga 1. Ogni riga successiva deriva automaticamente dal Saldo Finale della riga precedente. Ecco la formula: =Saldo Finale della riga precedente.
- Entrate Previste: Inserisci ogni pagamento che ti aspetti di ricevere realisticamente in quel periodo. Include fatture confermate dei clienti, pagamenti ricorrenti e qualsiasi altro introito prevedibile. Non includere “forse”, solo denaro su cui hai una ragionevole sicurezza. Se un cliente paga regolarmente con due settimane di ritardo, inseriscilo due settimane dopo la data di scadenza.
- Spese Previste: Elenco di ogni pagamento in uscita: affitto, stipendi, compensi per i contractor, abbonamenti a software, pagamenti di prestiti, imposte stimate e qualsiasi costo una tantum noto. Le spese fisse sono facili, sono sempre le stesse ogni mese. Per le spese variabili, usa la media degli ultimi tre mesi come stima.
- Saldo Finale: Questo è semplicemente [Saldo Iniziale + Entrate Previste – Spese Previste.] In Sheets, quella formula si scrive in 5 secondi e calcola automaticamente il resto.
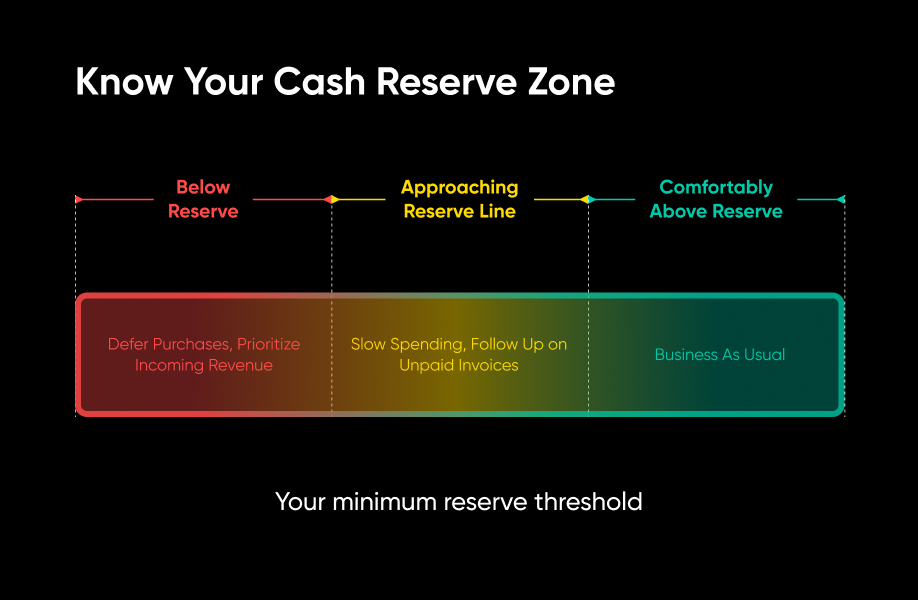
💡Suggerimento utile: Colora la colonna del saldo di chiusura; verde se è ben sopra la soglia di riserva, giallo se si sta avvicinando, rosso se scende sotto. Ora hai un sistema di allarme visivo anticipato.
Opzione B: Utilizza un software di contabilità (ha costi, ma più funzionalità)
Se stai già utilizzando QuickBooks Online, FreshBooks o Wave, potresti non aver bisogno di un foglio di calcolo separato.
QuickBooks Online ha un pianificatore di flusso di cassa integrato (sotto Report → Pianificazione finanziaria) che utilizza i tuoi dati QuickBooks e i conti bancari collegati per pianificare il flusso di cassa futuro. Puoi aggiungere voci di entrate e uscite previste, incluso quelle ricorrenti, senza modificare i tuoi libri contabili effettivi, e puoi impostare una soglia che non vuoi mai che il tuo saldo scenda sotto. Due avvertenze dalla documentazione stessa di Intuit: il pianificatore non è disponibile in QuickBooks Online Accountant e non è disponibile in nessuna versione con Multivaluta attivato.
FreshBooks ha un rapporto sui flussi di cassa dedicato sotto Reports → Accounting Reports, che mostra il saldo iniziale, entrata lorda, uscita lorda, e il saldo finale per il periodo; nota che i rapporti contabili sono disponibili solo sui piani Plus, Premium e Select. I rapporti di Wave confrontano i tuoi numeri mese per mese o anno per anno così puoi individuare le tendenze dei flussi di cassa, anche se l’importazione automatica delle transazioni bancarie richiede il suo piano Pro a pagamento.
Una distinzione onesta: il planner di QuickBooks Online proietta in avanti. I rapporti di FreshBooks e Wave descritti qui mostrano ciò che è già accaduto, che è esattamente ciò di cui hai bisogno per la tua base nel passo 1 e per confrontare la tua previsione con la realtà, ma dovrai comunque abbozzare la proiezione da solo.
Il vantaggio di questi strumenti è che i dati provengono direttamente dai tuoi libri contabili e dagli account connessi, quindi non devi reinserire le cifre ogni settimana. Il compromesso è una minore flessibilità rispetto a un foglio di calcolo personalizzato. Se preferisci non dover gestire le formule, questo scambio vale la pena.
Passo 4: Aggiorna il tuo forecast continuo
“Rolling” significa che stai sempre guardando 90 giorni avanti, non a una finestra fissa.
Ogni venerdì, o ogni lunedì mattina — scegline uno e mantienilo, dedica 15 minuti a fare quanto segue:
- Sposta il tuo saldo iniziale al tuo attuale saldo bancario corrente.
- Segna i pagamenti previsti che sono stati ricevuti o che non lo sono stati.
- Aggiungi la prossima settimana o il prossimo mese alla fine in modo da avere sempre una prospettiva di 90 giorni.
- Annota qualsiasi cambiamento, come un nuovo contratto firmato, una spesa che è stata superiore alle attese, o un cliente che ha chiesto condizioni di pagamento estese.
Passo 5: Imposta una soglia minima di riserva di cassa
Proprio come hai una rete di sicurezza per le tue finanze personali (vero?!), ne hai bisogno anche per la tua attività.
Imposta un importo minimo di riserva di cassa che non vuoi che il conto bancario della tua azienda scenda mai al di sotto. Non esiste un obiettivo di riserva che si adatti a ogni piccola impresa; scegli il tuo in base alle spese operative, al tempismo dei pagamenti e alla prevedibilità dei tuoi ricavi.
Per contesto: in un sondaggio del 2024 di Ocrolus e OnDeck, il 70% delle piccole imprese ha dichiarato di avere meno di quattro mesi di liquidità disponibili per coprire i costi operativi.
Tratta questa riserva come intoccabile, tranne che per vere emergenze.
Avere una soglia chiara ti offre un sistema di allarme precoce prima che i problemi di flusso di cassa diventino gravi. Se il tuo saldo inizia ad avvicinarsi troppo a quel numero, è un segnale per rallentare le spese, seguire le fatture non pagate, ritardare gli acquisti non essenziali o concentrarsi sull’incremento dei ricavi più rapidamente.
Passo 6: Automatizza dove puoi
Imposta fatture ricorrenti per i clienti abituali, promemoria automatici per i pagamenti e categorizzazione automatica delle spese.
Ogni passaggio manuale che elimini è una cosa in meno che può essere dimenticata. E una fattura non può essere pagata prima di essere inviata, quindi le fatture ricorrenti che vengono inviate secondo programma mettono in moto il denaro senza che tu debba ricordarti di nulla.
Cosa rende cruciali le previsioni e la gestione, specialmente per te
Nell’analisi di febbraio 2024 di Ocrolus sulle domande di prestito per le piccole imprese, il rapporto tra entrate e spese delle piccole imprese è stato vicino a 1:1.
Margine?
Quasi invisibile.
Quindi non sorprende che, nel sondaggio pubblicato insieme a quei dati, il 71% delle piccole imprese abbia dichiarato di essere preoccupato di non avere abbastanza flusso di cassa per coprire le spese.
È giunto il momento che le piccole imprese rafforzino la loro fiducia nel flusso di cassa.
Secondo noi, è uno dei migliori modi per ridurre lo stress e fare spazio alla crescita. Quando sai esattamente cosa entra e cosa esce, puoi prendere grandi decisioni riguardo l’assunzione, l’acquisto di attrezzature, la spesa in marketing, e così via senza l’ansia che deriva dal procedere alla cieca.
Nonostante il pessimismo che le statistiche potrebbero suggerire, le speranze sono ancora alte. In quello stesso sondaggio, il 92% dei proprietari di piccole imprese ha dichiarato di aspettarsi una crescita moderata o significativa nel prossimo anno.
L’ottimismo è presente.
Il grande divario?
Infrastruttura; ovvero i sistemi e le abitudini che trasformano l’ambizione in entrate reali.
Un sito web credibile è parte di quella infrastruttura. Nel Indice di Fiducia delle Imprese Locali DreamHost 2026, un sondaggio di novembre 2025 su 1.201 consumatori statunitensi, il 69% ha detto che un sito web è essenziale affinché un’impresa locale sia credibile, e il 60% ha detto che un sito web dall’aspetto obsoleto danneggia la loro percezione della qualità o dell’affidabilità di un’impresa.
Ogni piano di hosting DreamHost include un sito web iniziale artigianale gratuito: un sito WordPress di 4 pagine configurato da una persona reale, di cui hai la piena proprietà, senza blocchi del costruttore.
Domande Frequenti sulla Previsione e Gestione del Flusso di Cassa
Qual è la formula per la previsione del flusso di cassa?
Saldo finale = saldo iniziale + entrate previste − uscite previste. Esegui questo calcolo per ogni settimana o mese, porta avanti il saldo finale di ciascun periodo come saldo iniziale del periodo successivo, e otterrai una previsione continua. Tutto il resto, dal software alla codifica colori, è un contorno attorno a quella formula.
Qual è la differenza tra la gestione del flusso di cassa e la previsione del flusso di cassa?
La gestione del flusso di cassa è un’abitudine continua: tracciare l’entrata e l’uscita di denaro, rincorrere le fatture e programmare i pagamenti. La previsione del flusso di cassa è uno strumento all’interno di questa abitudine: proiettare i prossimi 30 a 90 giorni in modo da prendere decisioni prima che i problemi arrivino invece di durante. Puoi gestire il contante senza una previsione, ma sarai sempre in reazione.
Quanto in anticipo dovrebbe una piccola impresa prevedere il flusso di cassa?
Una previsione mobile di 90 giorni è un punto di partenza pratico per una piccola impresa. È abbastanza lontano per vedere arrivare un mese magro mentre puoi ancora agire, e abbastanza vicino perché le tue stime rimangano basate su fatture reali e bollette note. Più lontano proietti, più stai indovinando, quindi mantieni la previsione dettagliata breve e aggiornala settimanalmente.
Come posso prevedere il flusso di cassa dalle fatture non saldate?
Elenca ogni fattura aperta con il relativo importo e data di scadenza, poi sposta ogni data a quando il cliente effettivamente paga. Se un cliente paga regolarmente con 30 giorni di ritardo, prevedi il flusso di cassa 30 giorni dopo la data di scadenza, non in quella data. Inserisci questi importi aggiustati come entrate previste nella settimana in cui realmente ti aspetti che arrivino i soldi, e lascia fuori qualsiasi fattura di cui non sei sicuro che sarà pagata.
Quanto contante dovrebbe tenere in riserva una piccola impresa?
Scegli una soglia di riserva basata sulle tue spese operative, i tempi di pagamento e la prevedibilità dei tuoi ricavi. Imposta il numero, segnalo nella tua previsione e considera il scendere sotto di essa come un allarme: rallenta le spese, insegui le fatture non pagate e rimanda gli acquisti non essenziali fino a quando non sarai di nuovo sopra la linea.
Come è la previsione?
Proprio come il tempo, il flusso di cassa diventa molto meno imprevedibile nel momento in cui puoi vedere cosa sta arrivando.
Questo è il senso della previsione finanziaria. Non è una previsione perfetta, ma offre abbastanza visibilità per individuare le settimane difficili in anticipo e pianificare di conseguenza.
Il percorso è semplice. Prima, stabilisci il tuo punto di partenza degli ultimi tre mesi, elenca onestamente i tuoi guadagni previsti e crea una previsione per i prossimi 90 giorni con uno strumento che continuerai effettivamente a utilizzare (un foglio di calcolo gratuito e flessibile o un software di contabilità che attinge dai tuoi registri sono entrambe opzioni valide).
Da lì, continua la gestione finanziaria con un controllo settimanale di 15 minuti, stabilisci una riserva di cassa minima che consideri intoccabile e automatizza le parti ripetitive così che meno cose vengano trascurate.
La maggior parte dei piccoli imprenditori vede la crescita all’orizzonte. Un sistema di previsione e gestione finanziaria ti aiuta a trasformare quella speranza in un piano concreto.
Smetti di rincorrere le fatture. Automatizza le finanze della tua attività.
Una guida gratuita per le piccole imprese: automatizza il monitoraggio delle spese, i pagamenti, le previsioni di cassa e la preparazione fiscale da un unico sistema connesso.
Scarica l’eBook gratuito