Если каждый месяц заканчивается одной и той же тихой тревогой…
Хватит ли у меня средств, чтобы покрыть зарплату?
Что случилось с деньгами от того большого счета шесть недель назад?
…Ты не испытываешь трудности потому что плох в бизнесе; ты испытываешь трудности потому что никто никогда не учил тебя управлять и прогнозировать твои денежные потоки.
Управление движением денежных средств заключается в отслеживании и планировании денег, входящих и выходящих из вашего бизнеса. Прогнозирование денежного потока — это проектирование этого движения на следующие 30, 60 или 90 дней, чтобы вы могли заметить нехватку средств, пока еще есть время это исправить. Для этого не требуется степень по финансам, только система, за которой вы действительно сможете следить.
Большинство советов либо слишком просты, либо написаны для опытных финансовых профессионалов. Это руководство предназначено для тех, кто действительно проводит расчеты, а не для финансового учебника.
Основы прогнозирования и управления денежными потоками
Денежный поток — это просто движение денег внутрь и из вашего бизнеса.
- Деньги входят: Платежи клиентов, продажи, депозиты.
- Деньги уходят: Аренда, заработная плата, подписки на программное обеспечение, расходные материалы, налоги.
Управление денежными потоками означает мониторинг, анализ и планирование этих движений, чтобы ты никогда не оказался врасплох.
Прогнозирование денежных потоков это шаг вперёд; это практика прогнозирования того, как будут выглядеть ваши поступления и расходы в течение определённого будущего периода, обычно в течение следующих 30, 60 или 90 дней.
Точно так же, как и прогнозирование погоды, это может быть не всегда на 100% точным, но ты должен реже оказываться под дождем.
Вот как может выглядеть простой прогноз денежных потоков для бутиковой консультационной фирмы:
| Неделя | Ожидаемый доход | Ожидаемые расходы | Чистый денежный поток |
| 1 | $4,200 (счет клиента A к оплате) | $2,800 (заработная плата, программное обеспечение) | +$1,400 |
| 2 | $0 | $1,200 (подрядчик) | -$1,200 |
| 3 | $6,500 (платеж клиента B) | $3,100 (аренда, коммунальные услуги) | +$3,400 |
| 4 | $1,000 (аванс) | $900 (расходные материалы) | +$100 |
Даже этот базовый снимок говорит о чем-то важном: вторая неделя — напряженная. Ты можешь спланировать это — отложить несрочную покупку, убедиться, что счет отправлен на неделю раньше, или подготовить резерв.
Понимание разницы между денежным потоком и прибылью
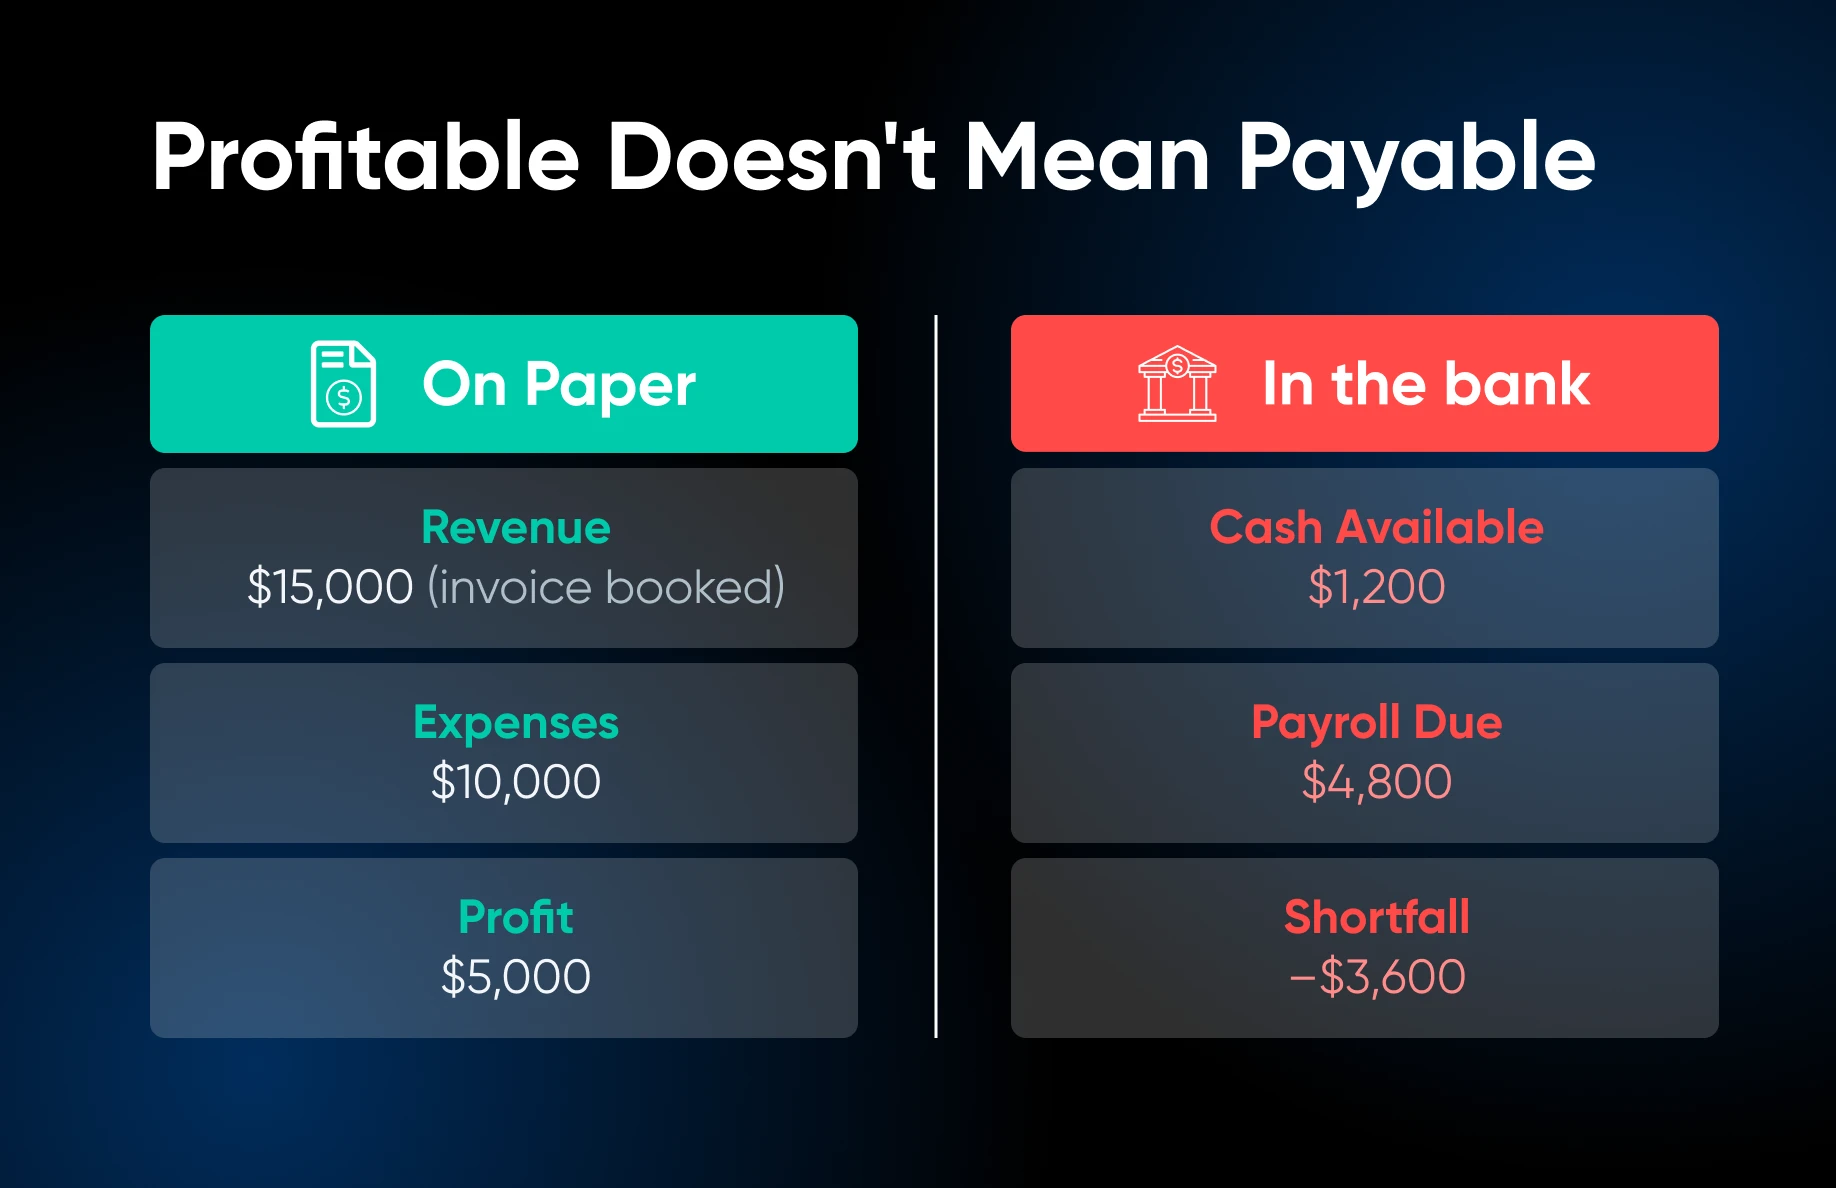
Прибыль — это, в конечном счете, бухгалтерское понятие. Это то, что остается после вычета расходов из доходов. Твой остаток наличности — это то, что на самом деле находится у тебя на банковском счету прямо сейчас. Именно этот баланс определяет, можешь ли ты произвести выплату заработной платы, а не только то, технически ли ты прибыльный.
Ты можешь быть прибыльным на бумаге и при этом не иметь возможности выплатить зарплату из-за нехватки денежных средств.
При начислительном учете счет на 15 000 долларов может считаться доходом до того, как клиент его оплатит. Но пока эта оплата не будет подтверждена, это не те деньги, которыми ты можешь воспользоваться. Это не так уж хорошо, когда приближается день выплаты зарплаты, а на твоем банковском счете дефицит.
Это несоответствие именно поэтому так много в остальном здоровых бизнесов сталкиваются с проблемами. Ты можешь видеть, как оставаться платежеспособным имеет большое значение для управления и прогнозирования фактического потока денежных средств, а не только общих сумм.
6 шагов для создания системы прогнозирования и управления денежными потоками (+ рекомендации инструментов)
Лучшая система прогнозирования — это та, которой ты будешь пользоваться. Вот как построить что-то практичное.
Шаг 1: Установи свою базу
Вытяни выписки из банка за последние три месяца и категоризируй свои расходы:
- Фиксированные расходы предсказуемы; они включают аренду, подписки, платежи по кредитам и т.д.
- Переменные расходы сложнее предсказать; они обычно относятся к закупкам, подрядчикам и рекламе.
Это станет вашей оценкой расходов в будущем.
Шаг 2: Список ожидаемых денежных поступлений
Просмотри свои открытые счета и активные контракты с клиентами. Обрати внимание на сроки оплаты и, будь честен здесь, насколько надежно каждый клиент платит.
Если клиент A регулярно оплачивает с задержкой в 30 дней, планируй это… хотя это и неприятно.
Шаг 3: Создайте прогноз на 90 дней
Это действительно сердце эффективного управления денежными потоками.
Цель – получить представление о нескольких месяцах предполагаемых доходов, расходов и текущего баланса. Ты не сможешь предсказать все, но продолжая аналогию с погодой, ты должен быть лучше подготовлен к возможным бурям.
Опция А: Google Sheets (бесплатно, но требует значительных ручных действий)
Создай строку для каждого из следующих трёх месяцев или составь более детальный список на 12 недель, если твои денежные потоки более нерегулярные.
Вот столбцы, которые ты заполняешь за каждый месяц/неделю:
- Начальный Баланс: В первой строке указывается фактический баланс твоего банка на сегодня. Каждая следующая строка автоматически берет значения из Заключительного Баланса предыдущей строки. Вот формула: =Заключительный Баланс предыдущей строки.
- Ожидаемый Доход: Введи каждый платеж, который ты реально ожидаешь получить в этот период. Включай подтвержденные счета клиентов, повторяющиеся платежи по ретейнеру и любые другие предсказуемые доходы. Не включай “может быть”, только деньги, в получении которых ты уверен. Если клиент постоянно платит с опозданием на две недели, внеси его платеж на две недели позже срока платежа.
- Ожидаемые Расходы: Перечисли каждый исходящий платеж: аренду, заработную плату, гонорары подрядчиков, абонементы на программное обеспечение, платежи по кредитам, оценочные налоги и любые известные разовые затраты. Фиксированные расходы легко предсказать, они одинаковы каждый месяц. Для переменных расходов используй среднее значение за последние три месяца в качестве оценки.
- Заключительный Баланс: Это просто [Начальный Баланс + Ожидаемый Доход – Ожидаемые Расходы.] В таблицах формула записывается за 5 секунд и автоматически рассчитывает остальное.
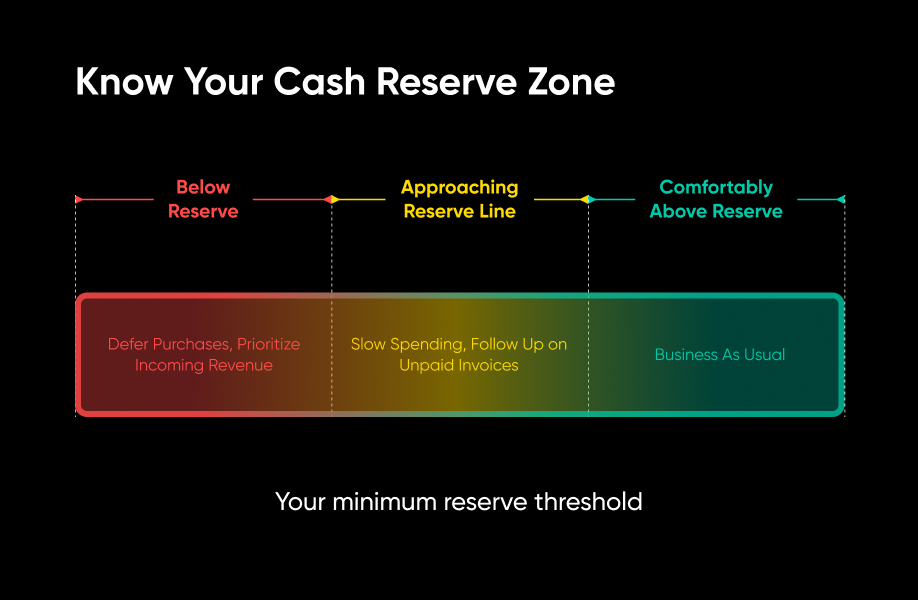
💡Совет профессионала: Используй цветовую кодировку для колонки с итоговым балансом; зелёный, если она значительно выше твоего резервного порога, жёлтый, если приближается к нему, красный, если опускается ниже. Теперь у тебя есть визуальная система раннего предупреждения.
Опция B: Использовать бухгалтерское программное обеспечение (платное, но с расширенными функциями)
Если ты уже используешь QuickBooks Online, FreshBooks или Wave, возможно, тебе вовсе не понадобится отдельная таблица.
QuickBooks Online имеет встроенный планировщик денежных потоков (в разделе Отчеты → Финансовое планирование), который использует данные QuickBooks и подключенные банковские счета для планирования будущих денежных потоков. Ты можешь добавлять ожидаемые поступления и расходы, включая повторяющиеся, не затрагивая при этом твои реальные записи, а также установить порог, ниже которого твой баланс никогда не должен опускаться. Две оговорки из собственной документации Intuit: планировщик недоступен в QuickBooks Online Accountant и недоступен в любой версии с включенной функцией Multicurrency.
FreshBooks имеет специализированный отчёт о движении денежных средств в разделе Отчёты → Бухгалтерские отчёты, показывающий ваш начальный баланс, валовый денежный приток, валовый денежный отток и конечный баланс за период; обратите внимание, что бухгалтерские отчёты доступны только в планах Plus, Premium и Select. Отчёты Wave сравнивают ваши показатели из месяца в месяц или из года в год, чтобы вы могли отслеживать тенденции движения денежных средств, хотя автоматический импорт банковских транзакций требует его платного плана Pro.
Одно честное различие: планировщик QuickBooks Online проектирует вперёд. Отчёты FreshBooks и Wave, описанные здесь, показывают то, что уже произошло, что именно вам нужно для вашей базовой линии на первом этапе и для проверки вашего прогноза по сравнению с реальностью, но проекцию всё ещё придется скетчировать самостоятельно.
Преимущество этих инструментов заключается в том, что числа берутся из твоих реальных книг и подключенных аккаунтов, поэтому тебе не придется перепечатывать цифры каждую неделю. Компромисс в меньшей гибкости по сравнению с пользовательской таблицей. Если ты не хочешь постоянно следить за формулами, этот компромисс того стоит.
Шаг 4: Обнови свой прогноз на период
“Rolling” означает, что ты всегда смотришь на 90 дней вперёд, а не на фиксированный период.
Каждую пятницу или каждое понедельное утро — выбери один вариант и придерживайся его, проведи 15 минут, делая следующее:
- Перенеси свой начальный баланс на текущий реальный баланс банка.
- Отметь любые ожидаемые платежи, которые поступили или не поступили.
- Добавь следующую неделю или месяц в конец, чтобы всегда видеть перспективу на 90 дней вперёд.
- Запиши любые изменения, например, подписание нового контракта, расходы, превысившие ожидания, или клиента, который попросил о продлении условий.
Шаг 5: Установить минимальный порог резервных средств
Так же, как у тебя есть сеть безопасности для личных финансов (верно?!), тебе нужна такая же и для бизнеса.
Установи минимальный размер резерва наличности, который не должен опускаться ниже определенного уровня на банковском счете твоего бизнеса. Нет единой цели резерва, которая подходила бы каждому малому бизнесу; выбирай свою, исходя из операционных расходов, времени платежей и предсказуемости твоих доходов.
Для контекста: в исследовании 2024 года, проведенном Ocrolus и OnDeck, 70% малых предприятий заявили, что у них есть менее четырех месяцев наличности, доступных для покрытия операционных расходов.
Относитесь к этому резерву как к неприкосновенному, кроме случаев настоящих чрезвычайных ситуаций.
Наличие чёткого порога предоставляет тебе систему раннего предупреждения до того, как проблемы с денежным потоком станут серьёзными. Если твой баланс начинает слишком приближаться к этому числу, это сигнал к тому, чтобы сократить расходы, заняться неоплаченными счетами, отложить несущественные покупки или сосредоточиться на ускорении получения доходов.
Шаг 6: Автоматизируй, где возможно
Настрой регулярные счета-фактуры для клиентов на абонентское обслуживание, автоматические напоминания о платежах и автоматизированную категоризацию расходов.
Каждый устранённый ручной шаг – это одна меньшая проблема, о которой тебе не придётся беспокоиться. И счёт не может быть оплачен до того, как он будет отправлен, так что регулярные счета, отправляемые по графику, обеспечивают движение денежных средств без необходимости что-либо помнить.
Что делает прогнозирование и управление критически важными, особенно для тебя
В анализе Ocrolus за февраль 2024 года касательно заявок на кредиты для малого бизнеса, соотношение доходов к расходам малых предприятий оставалось около 1:1.
Поля?
Практически невидим.
Так что неудивительно, что в опубликованном вместе с этими данными опросе 71% малых предприятий заявили, что они обеспокоены тем, что у них не хватит денежных средств для покрытия расходов.
Пришло время, чтобы малые предприятия укрепили свою уверенность в денежном потоке.
По нашему мнению, это один из лучших способов снизить стресс и освободить место для роста. Когда ты знаешь точно, что поступает и уходит, ты можешь принимать важные решения о найме, покупке оборудования, маркетинговых расходах и так далее без тревоги, которая возникает, когда приходится действовать вслепую.
Несмотря на пессимистичные прогнозы, которые могут показывать статистические данные, надежды все еще высоки. В том же исследовании 92% владельцев малого бизнеса заявили, что ожидают умеренный или значительный рост в следующем году.
Оптимизм присутствует.
Большой разрыв?
Инфраструктура; то есть системы и привычки, превращающие амбиции в реальный доход.
Надёжный сайт является частью этой инфраструктуры. В Индексе доверия к местному бизнесу DreamHost 2026, согласно опросу, проведенному в ноябре 2025 года среди 1,201 потребителя в США, 69% заявили, что наличие сайта крайне важно для поддержания репутации местного бизнеса, а 60% сказали, что устаревший вид сайта ухудшает их восприятие качества или надежности бизнеса.
Каждый хостинг DreamHost включает в себя бесплатный Handcrafted Starter Website: 4-страничный сайт на WordPress, созданный реальным человеком, который ты полностью владеешь, без привязки к конструктору.
Часто задаваемые вопросы по прогнозированию и управлению денежными потоками
Какова формула прогноза денежных потоков?
Итоговый баланс = начальный баланс + ожидаемые поступления − ожидаемые расходы. Выполни этот расчёт за каждую неделю или месяц, переноси итоговый баланс каждого периода в качестве начального баланса следующего периода, и у тебя получится прогнозируемый бюджет. Всё остальное, от программного обеспечения до цветовой маркировки, лишь оболочка вокруг этой одной формулы.
В чем разница между управлением денежными потоками и прогнозированием денежных потоков?
Управление движением денежных средств — это постоянная практика: отслеживание денег, входящих и исходящих, преследование счетов и планирование платежей. Прогнозирование денежного потока — это один из инструментов этой практики: проектирование на следующие 30 до 90 дней, чтобы ты мог принимать решения до появления проблем, а не во время их. Ты можешь управлять денежными средствами без прогнозирования, но тогда ты всегда будешь реагировать.
Как далеко вперёд должен прогнозировать денежный поток малый бизнес?
Прогноз на 90 дней является практической отправной точкой для малого бизнеса. Это достаточно долгий срок, чтобы увидеть приближающийся неурожайный месяц, пока ты ещё можешь что-то предпринять, и достаточно близкий, чтобы твои оценки оставались реалистичными на основе реальных счетов и известных расходов. Чем дальше ты планируешь, тем больше приходится гадать, поэтому держи подробный прогноз коротким и обновляй его еженедельно.
Как я могу прогнозировать денежный поток по неоплаченным счетам-фактурам?
Перечисли каждый открытый счёт с его суммой и датой оплаты, затем перенеси каждую дату на тот момент, когда клиент на самом деле производит оплату. Если клиент надёжно платит с задержкой в 30 дней, прогнозируй поступление денег через 30 дней после даты оплаты, а не в саму дату. Внеси эти скорректированные суммы как ожидаемый доход на неделю, когда ты действительно ожидаешь поступления денег, и исключи любой счёт, в оплате которого ты не уверен.
Сколько денег должен иметь в резерве малый бизнес?
Выбери резервный порог, исходя из твоих операционных расходов, времени выплат и предсказуемости твоих доходов. Установи это число, отметь его в своем прогнозе и рассматривай падение ниже этой отметки как сигнал тревоги: сокращай расходы, преследуй неоплаченные счета и откладывай несущественные покупки до тех пор, пока ты снова не окажешься выше этой линии.
Как выглядит прогноз?
Так же, как и погода, денежный поток становится гораздо менее непредсказуемым, когда ты можешь видеть, что приближается.
Вот в чем смысл финансового прогнозирования. Это не идеальное предсказание, но оно обеспечивает достаточную видимость, чтобы заметить «тощие» недели заранее и спланировать их.
Путь прост. Сначала установи свой базовый уровень за последние три месяца, честно перечисли свой ожидаемый доход и составь прогноз на 90 дней в том инструменте, которым ты действительно будешь пользоваться (бесплатная, гибкая таблица или программное обеспечение для бухгалтерии, которое берет данные из твоих книг, оба варианта хороши).
Оттуда продолжай управление финансами с помощью 15-минутного еженедельного созвона, установи минимальный размер денежного резерва, который ты считаешь неприкосновенным, и автоматизируй повторяющиеся процессы, чтобы меньше вещей ускользало от внимания.
Большинство владельцев малого бизнеса видят рост на горизонте. Система финансового прогнозирования и управления помогает тебе превратить эту надежду в конкретный план.
Перестаньте гоняться за счетами. Автоматизируйте финансы своего бизнеса.
Бесплатное руководство для малого бизнеса: автоматизируйте учёт расходов, платежи, прогнозирование денежного потока и подготовку налогов в одной связанной системе.
Скачать бесплатную электронную книгу