Якщо кожен місяць закінчується однаковим тихим страхом…
Чи достатньо у мене коштів, щоб покрити виплату зарплат?
Що сталося з грошима з того великого рахунку-фактури шість тижнів тому?
…Ти не маєш успіху, не тому що ти поганий у бізнесі; ти маєш труднощі, тому що ніхто не навчив тебе управляти та прогнозувати свій грошовий потік.
Управління грошовими потоками — це відстеження та планування грошей, що надходять і виходять з твого бізнесу. Прогнозування грошових потоків — це передбачення цього руху на наступні 30, 60 або 90 днів, щоб ти міг виявити дефіцит, поки ще є час його виправити. Для цього не потрібен фінансовий диплом, лише система, за якою ти насправді зможеш слідкувати.
Більшість порад або занадто прості, або написані для досвідчених фінансистів. Цей посібник призначений для людини, яка насправді працює з цифрами, а не для фінансового підручника.
Основи прогнозування та управління грошовими потоками
Грошовий потік — це просто рух грошей до та з твого бізнесу.
- Гроші входять: Платежі клієнтів, продажі, депозити.
- Гроші виходять: Оренда, зарплати, підписки на програмне забезпечення, приладдя, податки.
Управління грошовими потоками означає моніторинг, аналіз та планування цих рухів, щоб тебе ніколи не застали зненацька.
Прогнозування грошових потоків виводить це на новий рівень; це практика прогнозування того, якими будуть ваші надходження та витрати протягом визначеного майбутнього періоду, зазвичай наступні 30, 60 або 90 днів.
Так само, як і прогнозування погоди, це може бути не завжди 100% точним, але ти повинен рідше потрапляти під дощ.
Ось як може виглядати простий прогноз грошових потоків для консалтингової фірми бутику:
| Тиждень | Очікуваний Дохід | Очікувані Витрати | Чистий Грошовий Потік |
| 1 | $4,200 (рахунок від Клієнта A має бути сплачений) | $2,800 (зарплата, програмне забезпечення) | +$1,400 |
| 2 | $0 | $1,200 (підрядник) | -$1,200 |
| 3 | $6,500 (платіж від Клієнта B) | $3,100 (оренда, комунальні послуги) | +$3,400 |
| 4 | $1,000 (аванс) | $900 (постачання) | +$100 |
Навіть ця базова миттєва інформація дає тобі важливе усвідомлення: другий тиждень – стриманий. Ти можеш спланувати його — відкласти не термінову покупку, переконатися, що рахунок-фактура відправлений на тиждень раніше або тримати готовий резерв.
Розуміння грошового потоку та прибутку
Прибуток — це в остаточному підсумку бухгалтерське поняття. Це те, що залишається після того, як ти віднімеш витрати від доходів. Твій баланс готівки — це те, що зараз насправді є в твоєму банківському рахунку. Саме цей баланс визначає, чи можеш ти провести виплату зарплати, а не просто те, чи ти технічно прибутковий.
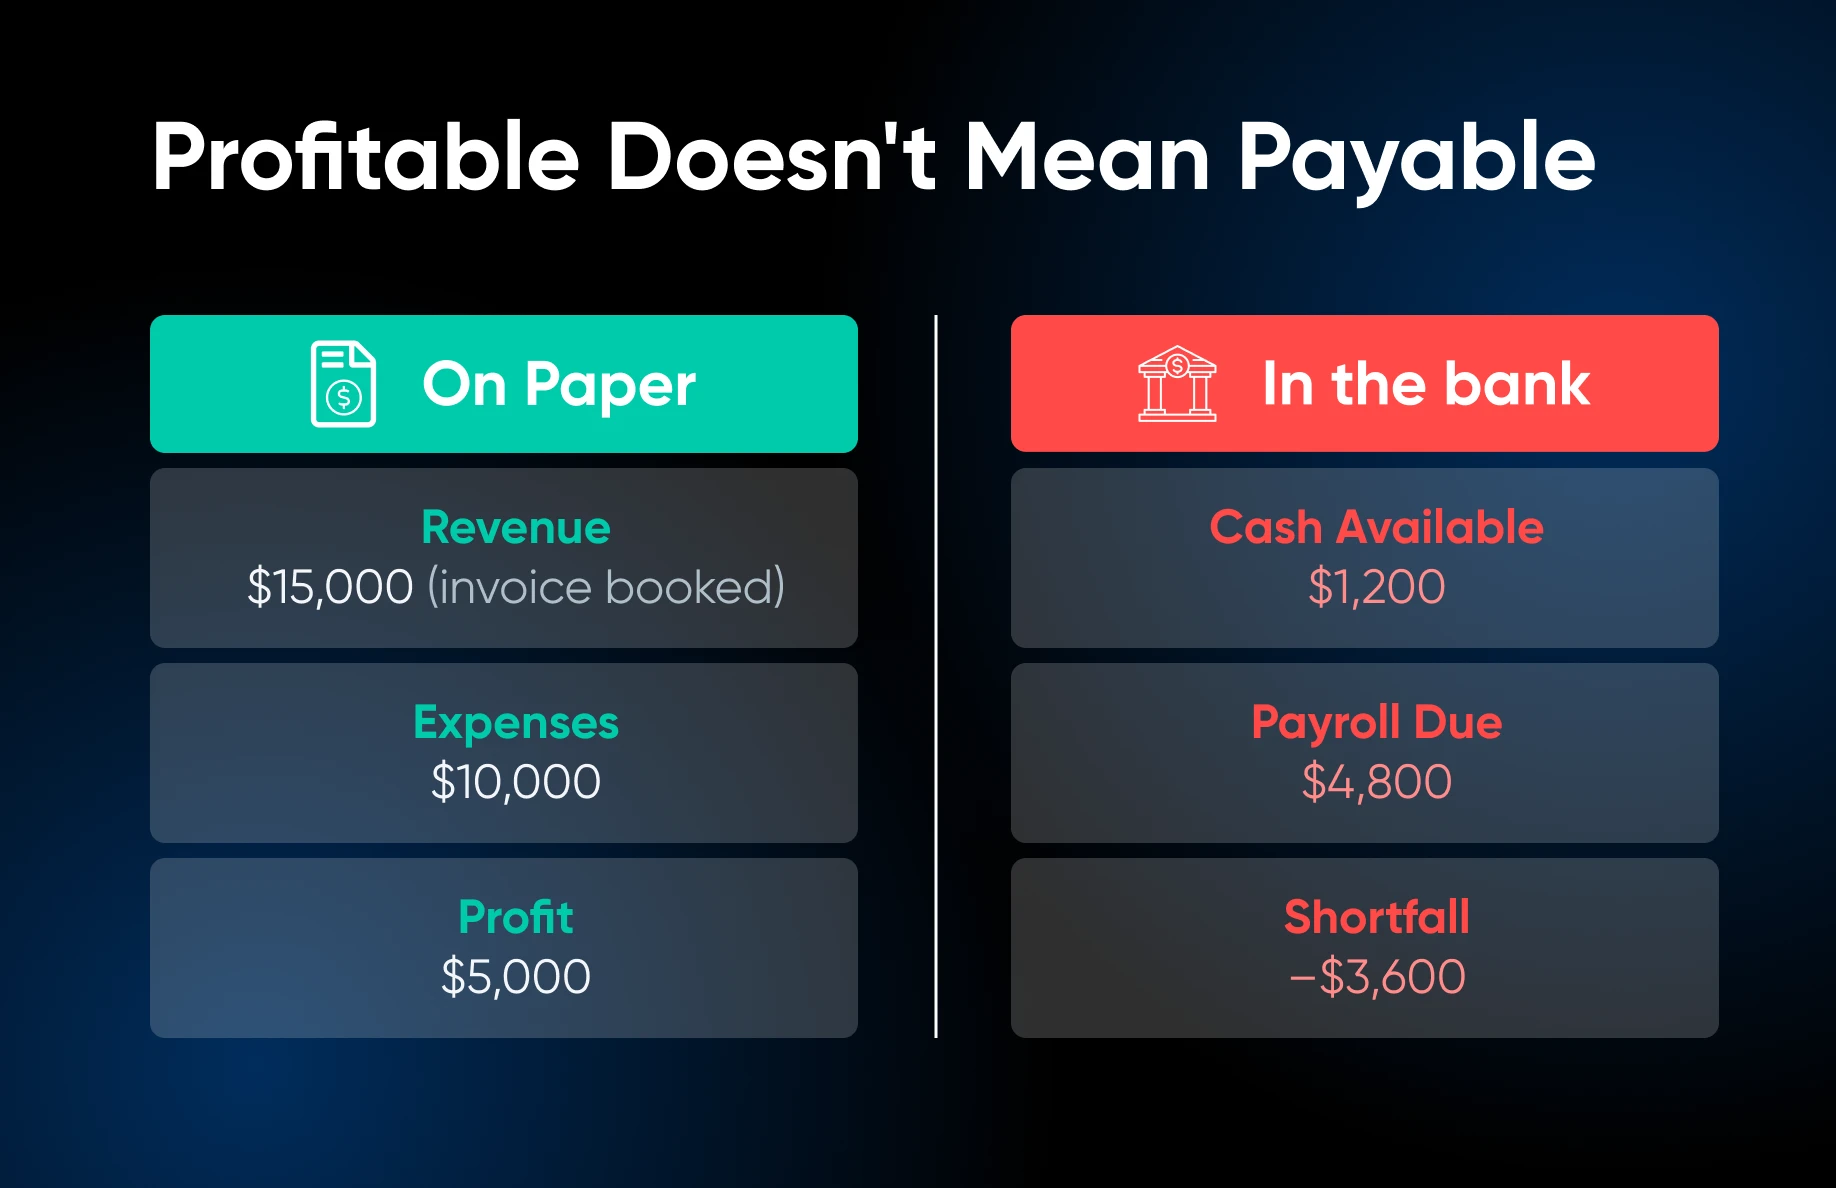
Ти можеш бути прибутковим на папері і все ще не мати можливості виплатити зарплату через брак готівки.
За нарахувальним обліком, рахунок-фактура на 15 000 доларів може вважатися доходом до того, як клієнт його сплатить. Але до моменту надходження платежу це не гроші, які ти можеш використовувати. Це не дуже добре, коли наближається день виплати зарплати, а на твоєму банківському рахунку обмаль коштів.
Ця невідповідність саме тому, чому багато здорових бізнесів потрапляють у складнощі. Ти можеш побачити, як збереження платоспроможності має велике значення у керуванні та прогнозуванні реального потоку коштів, а не просто загальних сум.
6 кроків до створення системи прогнозування та управління грошовими потоками (+ пропозиції інструментів)
Найкраща система прогнозування — це та, якою ти будеш користуватися. Ось як побудувати щось практичне.
Крок 1: Встанови свою базу
Витягни останні три місяці виписок з банку та категоризуй свої витрати:
- Фіксовані витрати передбачувані; до них відносяться оренда, підписки, платежі за кредитами тощо.
- Змінні витрати важче передбачити; зазвичай вони стосуються придбання матеріалів, послуг підрядників та рекламних акцій.
Це стануть твоїми оцінками витрат на майбутнє.
Крок 2: Перелічіть Очікувані Надходження Готівки
Переглянь свої відкриті рахунки та активні договори з клієнтами. Зверни увагу на терміни оплати і, будь чесним тут, наскільки надійно кожен клієнт сплачує.
Якщо клієнт A зазвичай платить із затримкою в 30 днів, врахуй це… хоча це й неприємно.
Крок 3: Складіть прогноз на 90 днів
Це дійсно серце ефективного управління грошовими потоками.
Мета — отримати уявлення про кілька місяців прогнозованих надходжень, витрат та твого поточного балансу. Ти не зможеш передбачити все, але, продовжуючи аналогію з погодою, ти повинен бути краще підготовлений до будь-яких бур.
Варіант А: Google Sheets (безкоштовно, але потребує значних ручних втручань)
Створіть рядок для кожного з наступних трьох місяців або більш детально розпишіть 12 тижнів, якщо ваші грошові потоки більш непередбачувані.
Ось стовпці, які ти заповнюєш за кожен місяць/тиждень:
- Початковий Баланс: Твій актуальний банківський баланс сьогодні вказаний у рядку 1. Кожен наступний рядок автоматично бере дані з Підсумкового Балансу попереднього рядка. Ось формула: =Підсумковий Баланс попереднього рядка.
- Очікуваний Дохід: Введи кожний платіж, який ти реалістично очікуєш отримати в цей період. Включи підтверджені рахунки клієнтів, повторювані платежі за ретейнером та будь-які інші передбачувані доходи. Не включай “можливості”, лише гроші, у отриманні яких є реальна впевненість. Якщо клієнт постійно платить з запізненням у два тижні, введи платіж на два тижні пізніше ніж дата належності.
- Очікувані Витрати: Перелічи кожний вихідний платіж: оренда, зарплата, гонорари підрядникам, підписки на програмне забезпечення, платежі за позики, оцінені податки та будь-які відомі разові витрати. Фіксовані витрати легко розрахувати, вони однакові щомісяця. Для змінних витрат використовуй середнє значення за останні три місяці як оцінку.
- Підсумковий Баланс: Це просто [Початковий Баланс + Очікуваний Дохід – Очікувані Витрати.] У Sheets, ця формула займає 5 секунд на написання і автоматично розраховує все інше.
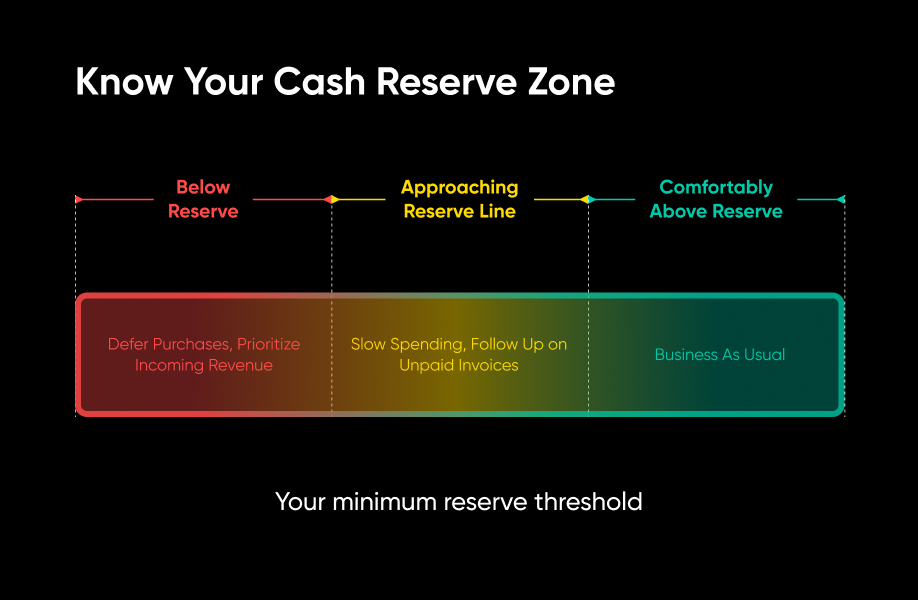
💡Порада профі: Колірне кодування твоєї колонки з заключним балансом; зелений, якщо він значно вище твого резервного порогу, жовтий, якщо він наближається, червоний, якщо він опускається нижче. Тепер у тебе є візуальна система раннього попередження.
Варіант B: Використання бухгалтерського програмного забезпечення (платне, але з більшими можливостями)
Якщо ти вже користуєшся QuickBooks Online, FreshBooks або Wave, можливо, тобі зовсім не потрібен окремий електронний документ.
QuickBooks Online має вбудований планувальник грошових потоків (в розділі Звіти → Фінансове планування), який використовує твої дані QuickBooks та підключені банківські рахунки для планування майбутнього грошового потоку. Ти можеш додавати очікувані надходження і витрати, включаючи повторювані, не зачіпаючи свої реальні книги, а також можеш встановити поріг, нижче якого ти ніколи не хочеш, щоб твій баланс опускався. Дві застереження з власної документації Intuit: планувальник недоступний у QuickBooks Online Accountant і в будь-якій версії, де ввімкнено багатовалютність.
FreshBooks має спеціалізований звіт про рух грошових коштів у розділі Звіти → Бухгалтерські звіти, який показує твій початковий баланс, загальні грошові надходження, загальні грошові витрати та кінцевий баланс за період; зверни увагу, що бухгалтерські звіти доступні лише в планах Plus, Premium та Select. Звіти Wave порівнюють твої показники з місяця в місяць або з року в рік, що дозволяє виявляти тенденції руху грошових коштів, хоча для автоматичного імпорту банківських транзакцій потрібен їхній платний план Pro.
Одна чесна відмінність: планувальник QuickBooks Online прогнозує вперед. Звіти FreshBooks та Wave, описані тут, показують те, що вже сталося, і це саме те, що тобі потрібно для базової лінії на першому етапі та для перевірки твого прогнозу з реальністю, але ти все одно сам складеш прогноз.
Перевагою цих інструментів є те, що цифри беруться з твоїх реальних книг та підключених облікових записів, тому тобі не потрібно щотижня переписувати дані. Компроміс полягає в меншій гнучкості порівняно зі спеціалізованою таблицею. Якщо ти не хочеш стежити за формулами, цей обмін вартий того.
Крок 4: Онови свій рухомий прогноз
“Rolling” означає, що ти завжди дивишся на 90 днів вперед, а не на фіксований період.
Кожної п’ятниці або кожного понеділка зранку — обери один варіант і дотримуйся його, проводь 15 хвилин, роблячи наступне:
- Перенеси свій початковий баланс на поточний баланс у банку.
- Познач будь-які очікувані платежі, які надійшли або не надійшли.
- Додай наступний тиждень або місяць до кінця, щоб завжди мати перспективу на 90 днів вперед.
- Зазнач будь-які зміни, як-от новий підписаний контракт, витрати, що виявились більшими за очікувані, або клієнт, який попросив продовжені умови.
Крок 5: Встанови Мінімальний Поріг Резервних Грошей
Так само, як у тебе є запасний варіант для особистих фінансів (правда ж?), тобі потрібен такий і для свого бізнесу.
Встанови мінімальну суму резерву грошей, нижче якої ти ніколи не хочеш, щоб знижувався баланс твого бізнес-банківського рахунку. Не існує однієї цільової суми резерву, яка підходить кожному малому бізнесу; обери свою, виходячи з операційних витрат, часу платежів та передбачуваності твоїх доходів.
Для контексту: за результатами опитування Ocrolus і OnDeck у 2024 році, 70% малих підприємств заявили, що в них є менше чотирьох місяців готівки для покриття операційних витрат.
Ставтеся до цього резерву як до недоторканного, окрім справжніх надзвичайних ситуацій.
Наявність чіткого порога дає тобі систему раннього попередження перед тим, як проблеми з грошовим потоком стануть серйозними. Якщо твій баланс наближається до цього числа, це знак, що потрібно уповільнити витрати, звернутися по неоплачені рахунки, відкласти необов’язкові покупки або зосередитися на швидшому отриманні доходів.
Крок 6: Автоматизуй, де можливо
Налаштуй повторювані рахунки для клієнтів на утриманні, автоматичні нагадування про оплату та автоматизовану категоризацію витрат.
Кожен ручний крок, який ти усуваєш, це одна річ менше, що може загубитися. І рахунок-фактура не може бути оплачений до того, як він відправлений, тому повторювані рахунки, що виходять за розкладом, запускають грошовий потік без необхідності щось пам’ятати.
Що робить прогнозування та управління критично важливими, особливо для тебе
У аналізі застосунків кредитування малих підприємств Ocrolus у лютому 2024 року, співвідношення доходів до витрат малих підприємств залишалося близьким до 1:1.
Маржі?
Майже невидимий.
Отже, не дивно, що у дослідженні, опублікованому разом з цими даними, 71% малих підприємств заявили, що вони стурбовані тим, що у них не вистачить грошового потоку для покриття витрат.
Це найкращий час для малого бізнесу, щоб зміцнити впевненість у своєму грошовому потоці.
На нашу думку, це один із найкращих способів зменшення стресу та створення простору для розвитку. Коли ти знаєш точно, що надходить і виходить, ти можеш приймати важливі рішення щодо найму, купівлі обладнання, витрат на маркетинг та інше без занепокоєння, яке виникає через роботу всліпу.
Незважаючи на песимістичні прогнози, які можуть наводити статистичні дані, надії все ще високі. У тому ж опитуванні, 92% власників малих підприємств зазначили, що очікують помірного або значного зростання наступного року.
Оптимізм є.
Велика розрив?
Інфраструктура; це системи та звички, які перетворюють амбіції на реальний дохід.
Надійний сайт є частиною цієї інфраструктури. У Індексі довіри до місцевого бізнесу DreamHost 2026, за результатами опитування листопада 2025 року, в якому взяли участь 1,201 споживач зі США, 69% зазначили, що наявність сайту є важливою для визнання місцевого бізнесу надійним, а 60% сказали, що застарілий вигляд сайту погіршує їхнє сприйняття якості або надійності бізнесу.
Кожен план хостингу DreamHost включає безкоштовний ручно створений початковий сайт: 4-сторінковий сайт на WordPress, налаштований реальною людиною, який ти повністю володієш, без блокування конструктора.
Прогнозування Та Управління Грошовими Потоками: Часті Запитання
Яка формула прогнозування грошових потоків?
Заключний баланс = початковий баланс + очікуваний прихід готівки − очікуваний відхід готівки. Виконайте цей розрахунок для кожного тижня або місяця, переносіть заключний баланс кожного періоду вперед як початковий баланс наступного періоду, і ви отримаєте прогноз, що оновлюється. Все інше, від програмного забезпечення до кольорового маркування, є лише обгорткою навколо цієї однієї формули.
Яка різниця між управлінням грошовими потоками та прогнозуванням грошових потоків?
Управління грошовими потоками — це постійна практика: відстеження грошей, що надходять і виходять, стягнення платежів та планування платежів. Прогнозування грошового потоку є одним із інструментів цієї практики: прогнозування на наступні 30 до 90 днів, щоб ти міг приймати рішення до появи проблем, а не під час них. Ти можеш керувати грошовими потоками без прогнозування, але тоді завжди будеш реагувати на обставини.
Як далеко вперед малому бізнесу слід прогнозувати грошовий потік?
Прогноз на 90 днів є практичним відправною точкою для малого бізнесу. Це достатньо далеко, щоб побачити місяць з низькими доходами, поки ти ще можеш діяти, і достатньо близько, щоб твої оцінки залишалися заснованими на реальних рахунках-фактурах та відомих платежах. Чим далі ти робиш прогноз, тим більше ти здогадуєшся, тому тримай детальний прогноз коротким і оновлюй його щотижня.
Як я можу прогнозувати грошовий потік з непогашених рахунків-фактур?
Список кожного відкритого рахунку-фактури з його сумою та датою платежу, потім змістіть кожну дату на час, коли клієнт фактично платить. Якщо клієнт постійно платить із запізненням 30 днів, прогнозуй кеш через 30 днів після терміну платежу, а не в ньому. Введи ці скориговані суми як очікуваний дохід у тиждень, коли ти дійсно очікуєш отримання грошей, і не включай жодну рахунок-фактуру, щодо якої ти не впевнений, що вона буде сплачена.
Скільки грошей малому бізнесу треба тримати в резерві?
Обери резервний поріг, базуючись на твоїх операційних витратах, часі оплати та передбачуваності твоїх доходів. Встанови це число, познач його у своєму прогнозі та стався до зниження нижче цього порогу як до сигналу тривоги: зменшуй витрати, відстежуй неоплачені рахунки, і відкладай несуттєві покупки, доки ти знову не опинишся вище цієї лінії.
Як там прогноз?
Так само, як і погода, грошовий потік стає набагато менш передбачуваним у той момент, коли ти можеш побачити, що насувається.
Саме це і є суть фінансового прогнозування. Це не ідеальний прогноз, але він забезпечує достатню видимість, щоб виявити «худі» тижні заздалегідь і спланувати навколо них.
Шлях простий. Спочатку встанови свій базовий рівень за останні три місяці, чесно перелічи свій очікуваний дохід та побудуй прогноз на 90 днів у тому інструменті, з яким ти дійсно залишишся (безкоштовна, гнучка таблиця або програмне забезпечення для бухгалтерського обліку, яке витягує дані з твоїх книг, обидва є надійними варіантами).
Звідти продовжуй керувати фінансами, встановлюючи 15-хвилинні тижневі перевірки, встанови мінімальний резерв готівки, який вважаєш недоторканим, та автоматизуй повторювані процеси, щоб менше речей вислизало з-під контролю.
Більшість власників малого бізнесу бачать зростання на горизонті. Система фінансового прогнозування та управління допомагає перетворити цю надію на конкретний план.
Перестаньте ганятися за рахунками. Автоматизуйте фінанси свого бізнесу.
Безкоштовний посібник для малого бізнесу: автоматизуйте облік витрат, платежі, прогнозування грошового потоку та підготовку податків в одній під’єднаній системі.
Завантажити безкоштовну електронну книгу