Als elke maand eindigt met dezelfde stille angst…
Heb ik genoeg om de salarisadministratie te dekken?
Wat is er gebeurd met het geld van die grote factuur van zes weken geleden?
…Je worstelt niet omdat je slecht bent in zaken doen; je worstelt omdat niemand je ooit heeft geleerd hoe je je kasstroom moet beheren en voorspellen.
Beheer van de geldstroom is het volgen en plannen van het geld dat in en uit je bedrijf stroomt. Geldstroomprognose is het projecteren van die beweging over de komende 30, 60 of 90 dagen, zodat je een tekort kunt opmerken terwijl er nog tijd is om het te herstellen. Hiervoor is geen financieel diploma vereist, alleen een systeem dat je daadwerkelijk zult bijhouden.
Veel van de adviezen die er zijn, zijn ofwel te basis of geschreven voor ervaren financiële professionals. Deze gids is voor de persoon die daadwerkelijk met de cijfers werkt, geen financieel leerboek.
De Basisprincipes Van Kasstroomprognose En -Beheer
Cashflow is simpelweg de beweging van geld in en uit je bedrijf.
- Geld In: Betalingen van klanten, verkopen, stortingen.
- Geld Uit: Huur, loonlijst, software-abonnementen, benodigdheden, belastingen.
Cashflowbeheer betekent het monitoren, analyseren en plannen rondom die beweging zodat je nooit verrast wordt.
Cashflowvoorspelling gaat nog een stap verder; het is de praktijk van het projecteren van hoe je inkomsten en uitgaven eruit zullen zien over een gedefinieerde toekomstige periode, meestal de volgende 30, 60, of 90 dagen.
Net als het voorspellen van het weer, is het misschien niet altijd 100% correct, maar je zou minder vaak in de regen moeten staan.
Hier is hoe een simpele kasstroomprognose eruit zou kunnen zien voor een boutique adviesbureau:
| Week | Verwachte Inkomsten | Verwachte Uitgaven | Netto Cashflow |
| 1 | $4,200 (factuur van Klant A verschuldigd) | $2,800 (salaris, software) | +$1,400 |
| 2 | $0 | $1,200 (aannemer) | -$1,200 |
| 3 | $6,500 (betaling van Klant B) | $3,100 (huur, nutsvoorzieningen) | +$3,400 |
| 4 | $1,000 (voorschot) | $900 (benodigdheden) | +$100 |
Zelfs deze eenvoudige momentopname vertelt je iets cruciaals: Week 2 is mager. Je kunt erop plannen — stel een niet-dringende aankoop uit, zorg dat een factuur een week eerder wordt verzonden, of houd een buffer gereed.
Begrijpen Van Cashflow Versus Winst
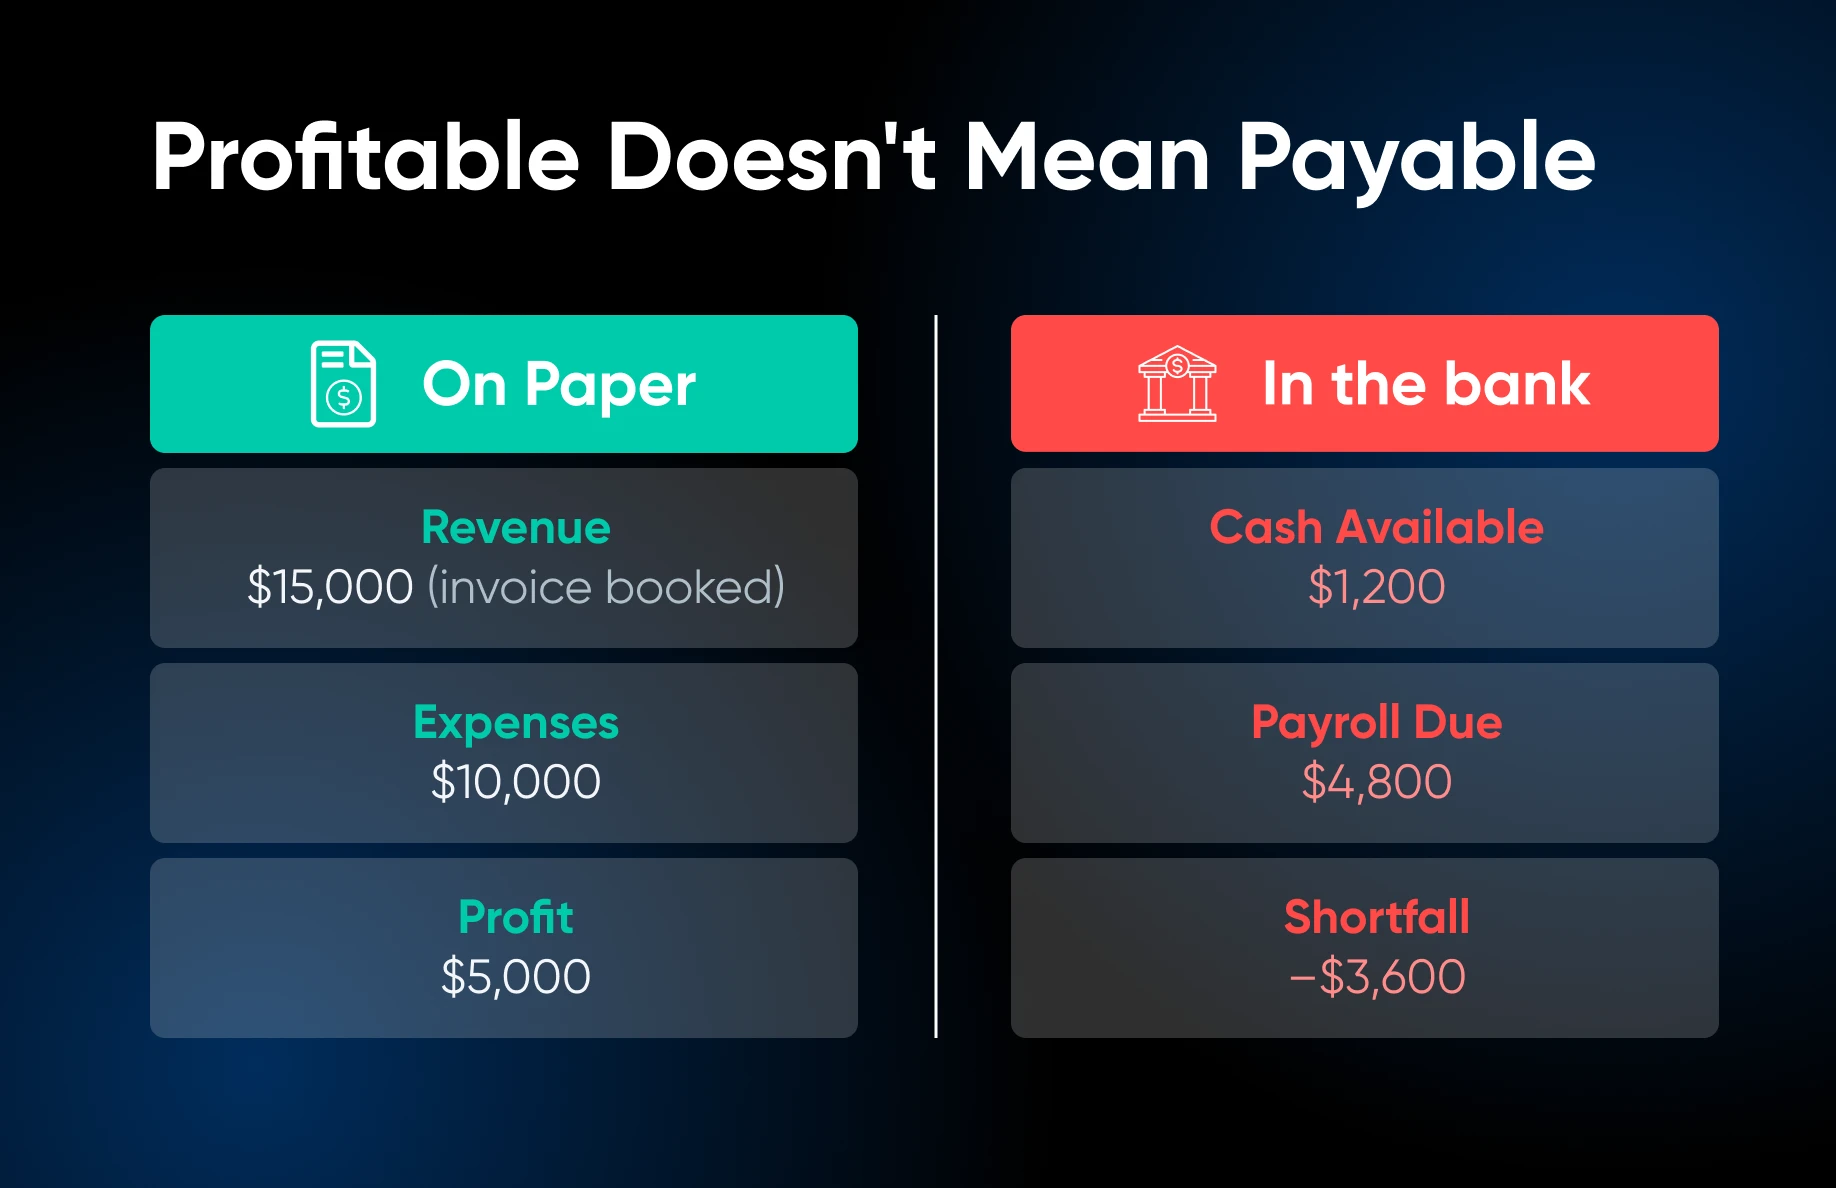
Winst is uiteindelijk een boekhoudkundig concept. Het is wat overblijft nadat je de kosten van de omzet hebt afgetrokken. Je kasbalans is wat er nu daadwerkelijk op je bankrekening staat. Die balans bepaalt of je salarissen kunt betalen, niet alleen of je technisch gezien winstgevend bent.
Je kunt winstgevend zijn op papier en toch niet in staat zijn om salarissen uit te betalen vanwege een gebrek aan contant geld.
Onder de accrual boekhouding kan een factuur van $15.000 als inkomsten worden beschouwd voordat de klant betaalt. Maar totdat die betaling is verwerkt, is het geen contant geld dat je kunt gebruiken. Dat is niet zo geweldig wanneer de loonlijst eraan komt en je bankrekening krap zit.
Deze mismatch is precies waarom zoveel anders gezonde bedrijven problemen tegenkomen. Je kunt zien hoe het solvabel blijven veel te maken heeft met het beheren en voorspellen van de daadwerkelijke geldstroom, niet alleen de totalen.
6 Stappen Om Een Cashflow Voorspellings- En Beheersysteem Te Bouwen (+ Gereedschapsuggesties)
Het beste voorspellingssysteem is datgene waar je je aan houdt. Hier is hoe je iets praktisch bouwt.
Stap 1: Stel Je Basislijn In
Trek de bankafschriften van de laatste drie maanden na en categoriseer je uitgaven:
- Vaste uitgaven zijn voorspelbaar; hieronder vallen huur, abonnementen, leningaflossingen, enz.
- Variabele uitgaven zijn moeilijker te voorspellen; deze verwijzen meestal naar benodigdheden, contractanten en reclame.
Dit worden je kostenramingen voor de toekomst.
Stap 2: Verwachte Inkomsten Opsommen
Controleer je openstaande facturen en actieve klantcontracten. Let op de vervaldatums en, wees eerlijk hier, hoe betrouwbaar elke klant betaalt.
Als klant A routinematig 30 dagen te laat betaalt, houd daar dan rekening mee… ook al is het een tegenvaller.
Stap 3: Maak Een Voorspelling Voor 90 Dagen
Dit is echt het hart van het effectief beheren van de kasstroom.
Het doel is om inzicht te krijgen in enkele maanden van verwachte inkomsten, uitgaven en je huidige saldo. Je zult niet alles kunnen voorspellen, maar om de weersvergelijking voort te zetten, zou je beter voorbereid moeten zijn op eventuele stormen.
Optie A: Google Sheets (gratis, maar zeer handmatig)
Maak een rij voor elke van de volgende drie maanden, of word gedetailleerder en maak een lijst van 12 weken als je kasstroom meer fluctueert.
Hier zijn de kolommen die je elke maand/week invult:
- Beginsaldo: Je daadwerkelijke banksaldo van vandaag vul je in rij 1 in. Elke rij daarna haalt automatisch het Eindsaldo van de vorige rij. Hier is de formule: =vorige rij’s Eindsaldo.
- Verwachte Inkomsten: Vul elke betaling in die je realistisch gezien verwacht te ontvangen in die periode. Inclusief bevestigde klantfacturen, terugkerende retainer betalingen en andere voorspelbare inkomsten. Neem geen “misschiens” op, alleen geld waarvan je redelijkerwijs zeker bent. Als een klant consequent twee weken te laat betaalt, voer het dan twee weken later in dan de vervaldatum.
- Verwachte Uitgaven: Lijst elke uitgaande betaling: huur, salaris, vergoedingen voor aannemers, abonnementen op software, leningaflossingen, geschatte belastingen en alle bekende eenmalige kosten. Vaste uitgaven zijn makkelijk, die zijn elke maand hetzelfde. Voor variabele uitgaven gebruik je je gemiddelde van de laatste drie maanden als schatting.
- Eindsaldo: Dit is gewoon [Beginsaldo + Verwachte Inkomsten – Verwachte Uitgaven.] In Sheets duurt het schrijven van die formule 5 seconden en de rest wordt automatisch berekend.
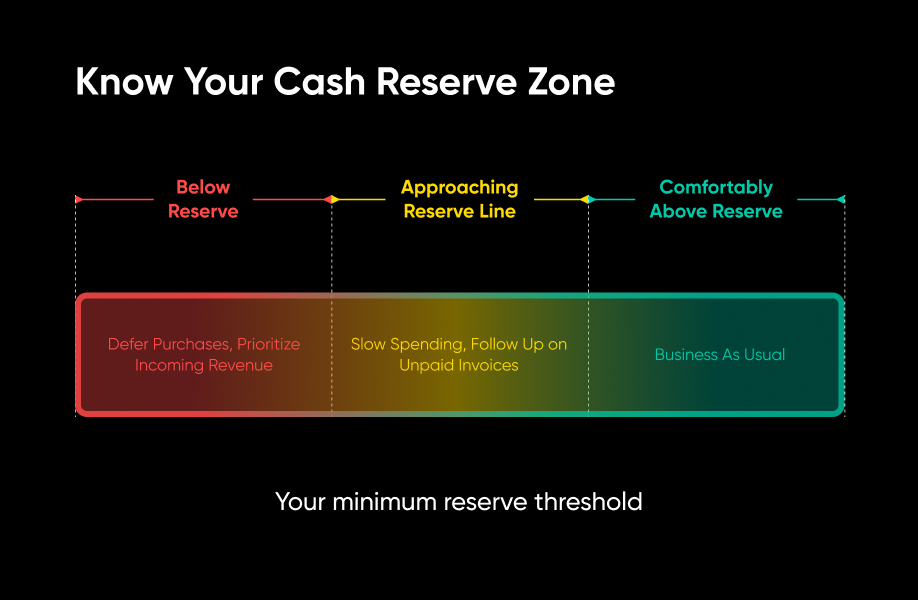
💡Pro tip: Kleurcodeer je kolom met eindsaldo; groen als het ruim boven je reservegrens ligt, geel als het dichtbij komt, rood als het eronder duikt. Je hebt nu een visueel vroegtijdig waarschuwingssysteem.
Optie B: Gebruik Boekhoudsoftware (met kosten, maar meer functies)
Als je al QuickBooks Online, FreshBooks of Wave gebruikt, heb je misschien helemaal geen aparte spreadsheet nodig.
QuickBooks Online heeft een ingebouwde cashflowplanner (onder Rapporten → Financiële planning) die jouw QuickBooks-gegevens en gekoppelde bankrekeningen gebruikt om toekomstige cashflow te plannen. Je voegt verwachte inkomsten en uitgaven toe, inclusief herhalende, zonder je werkelijke boeken aan te raken, en je kunt een drempel instellen die je nooit wilt dat je saldo onder komt. Twee kanttekeningen uit de eigen documentatie van Intuit: de planner is niet beschikbaar in QuickBooks Online Accountant, en het is niet beschikbaar in enige versie met Multicurrency ingeschakeld.
FreshBooks heeft een specifieke Cash Flow-rapport onder Rapporten → Boekhoudrapporten, waarin je beginbalans, bruto-inkomsten, bruto-uitgaven en eindsaldo voor de periode worden getoond; merk op dat boekhoudrapporten alleen beschikbaar zijn bij de Plus, Premium en Select abonnementen. Wave’s rapporten vergelijken je cijfers maand tot maand of jaar tot jaar zodat je trends in de cashflow kunt herkennen, hoewel automatische import van banktransacties alleen beschikbaar is bij het betaalde Pro-abonnement.
Eén eerlijke onderscheiding: QuickBooks Online’s planner projecteert vooruit. De FreshBooks en Wave rapporten die hier beschreven zijn tonen wat er al gebeurd is, wat precies is wat je nodig hebt voor je basis in stap 1 en om je voorspelling te vergelijken met de realiteit, maar je zult de projectie nog steeds zelf schetsen.
Het voordeel van deze tools is dat de cijfers rechtstreeks uit je echte boeken en gekoppelde accounts komen, dus je hoeft niet elke week cijfers opnieuw in te typen. Het nadeel is minder flexibiliteit dan een aangepaste spreadsheet. Als je liever niet constant formules in de gaten houdt, dan is die ruil het waard.
Stap 4: Werk Je Doorlopende Voorspelling Bij
“Rolling” betekent dat je altijd 90 dagen vooruit kijkt, niet naar een vast venster.
Elke vrijdag, of elke maandagochtend — kies er een en houd je eraan, besteed 15 minuten aan het volgende:
- Verplaats je beginsaldo naar je daadwerkelijke huidige banksaldo.
- Markeer alle verwachte betalingen die binnenkwamen of niet.
- Voeg de volgende week of maand toe aan het einde zodat je altijd 90 dagen vooruit kijkt.
- Noteer alles wat veranderd is, zoals een nieuw getekend contract, een uitgave die hoger uitviel dan verwacht, of een klant die om verlengde betalingsvoorwaarden vroeg.
Stap 5: Stel Een Minimum Kasreserve Drempel In
Net zoals je een vangnet hebt voor je persoonlijke financiën (toch?!), heb je er ook een nodig voor je bedrijf.
Stel een minimumbedrag voor kasreserves in dat je nooit wilt dat je zakelijke bankrekening onder daalt. Er is geen enkel reservebedrag dat voor elk klein bedrijf geschikt is; kies het jouwe op basis van operationele uitgaven, betalingstiming en hoe voorspelbaar je inkomsten zijn.
Ter informatie: in een enquête uit 2024 van Ocrolus en OnDeck zei 70% van de kleine bedrijven dat ze minder dan vier maanden aan contanten hadden om de bedrijfskosten te dekken.
Behandel deze reserve als onaantastbaar, behalve in echte noodgevallen.
Een duidelijke drempel biedt je een vroegtijdig waarschuwingssysteem voordat cashflowproblemen ernstig worden. Als je saldo te dicht bij dat getal komt, is het een teken om de uitgaven te verminderen, achterstallige facturen na te gaan, niet-essentiële aankopen uit te stellen of je te richten op het sneller binnenhalen van inkomsten.
Stap 6: Automatiseer Waar Je Kan
Stel terugkerende facturen in voor vaste klanten, automatische betalingsherinneringen en geautomatiseerde categorisatie van uitgaven.
Elke handmatige stap die je elimineert is één ding minder dat door de mazen van het net kan glippen. En een factuur kan niet betaald worden voordat deze verzonden is, dus terugkerende facturen die volgens schema worden verzonden, zetten geld in beweging zonder dat je iets hoeft te onthouden.
Waarom Zijn Voorspelling En Beheer Vooral Voor Jou Cruciaal
In de analyse van februari 2024 van Ocrolus van aanvragen voor kleine bedrijfsleningen, zweefde de verhouding tussen inkomsten en uitgaven van kleine bedrijven rond de 1:1.
Marges?
Bijna onzichtbaar.
Het is dus geen verrassing dat, in de enquête die bij die gegevens werd gepubliceerd, 71% van de kleine bedrijven zei bezorgd te zijn dat ze niet genoeg geldstroom zouden hebben om de uitgaven te dekken.
Het is hoog tijd dat kleine bedrijven hun vertrouwen in de kasstroom opbouwen.
Naar onze mening is het een van de beste manieren om stress te verminderen en ruimte te maken voor groei. Wanneer je precies weet wat er binnenkomt en uitgaat, kun je grote beslissingen nemen over het aannemen van personeel, het kopen van apparatuur, marketinguitgaven en dergelijke zonder de angst die komt kijken bij het blind vliegen.
Ondanks de somberheid die de statistieken wellicht suggereren, blijft de hoop hoog. In dezelfde enquête zeiden 92% van de kleine ondernemers dat ze een gematigde of significante groei verwachten in het komende jaar.
Het optimisme is aanwezig.
De grote kloof?
Infrastructuur; dat wil zeggen, de systemen en gewoonten die ambitie omzetten in echte inkomsten.
Een geloofwaardige website is onderdeel van die infrastructuur. In de DreamHost’s 2026 Local Business Trust Index, een onderzoek uit november 2025 onder 1.201 Amerikaanse consumenten, zei 69% dat een website essentieel is voor de geloofwaardigheid van een lokale onderneming, en 60% zei dat een verouderd ogende website hun perceptie van de kwaliteit of betrouwbaarheid van een bedrijf schaadt.
Elk DreamHost web hosting plan bevat een gratis Handcrafted Starter Website: een door een echt persoon opgezette 4-pagina’s WordPress-site die je volledig bezit, zonder lock-in van de bouwer.
FAQs Over Kasstroomvoorspelling En -Beheer
Wat is de formule voor een kasstroomprognose?
Eindsaldo = beginsaldo + verwacht binnenkomend geld − verwacht uitgaand geld. Voer die berekening uit voor elke week of maand, neem het eindsaldo van elke periode mee als het beginsaldo van de volgende periode, en je hebt een doorlopende prognose. Al het andere, van software tot kleurcodering, is verpakking rond die ene formule.
Wat is het verschil tussen kasstroombeheer en kasstroomprognose?
Cashflowbeheer is de voortdurende gewoonte: geldstromen volgen, facturen najagen en betalingen timen. Cashflowprognose is één hulpmiddel binnen die gewoonte: het projecteren van de komende 30 tot 90 dagen zodat je beslissingen kunt nemen voordat problemen zich voordoen in plaats van tijdens. Je kunt cash beheren zonder te voorspellen, maar dan reageer je altijd alleen maar.
Hoe ver vooruit moet een klein bedrijf de kasstroom voorspellen?
Een doorlopende 90-dagen prognose is een praktisch startpunt voor een klein bedrijf. Het is ver genoeg vooruit om een slanke maand te zien aankomen terwijl je nog actie kunt ondernemen, en dichtbij genoeg zodat je schattingen gebaseerd blijven op echte facturen en bekende rekeningen. Hoe verder je projecteert, hoe meer je gokt, dus houd de gedetailleerde prognose kort en rol deze wekelijks door.
Hoe kan ik de kasstroom voorspellen van openstaande facturen?
Lijst elke openstaande factuur op met het bedrag en de vervaldatum, en verschuif elke datum naar het moment dat die klant daadwerkelijk betaalt. Als een klant steevast 30 dagen te laat betaalt, voorspel dan de cashflow 30 dagen na de vervaldatum, niet op de vervaldatum zelf. Voer die aangepaste bedragen in als verwacht inkomen in de week waarin je echt verwacht dat het geld binnenkomt, en laat elke factuur weg waarvan je niet zeker bent dat deze betaald zal worden.
Hoeveel Contant Geld Moet Een Klein Bedrijf In Reserve Houden?
Kies een reservegrens op basis van je bedrijfskosten, de timing van betalingen en hoe voorspelbaar je inkomsten zijn. Stel het aantal vast, markeer het in je prognose en beschouw het dalen eronder als een alarm: beperk uitgaven, ga achter onbetaalde facturen aan en stel niet-essentiële aankopen uit totdat je weer boven de lijn bent.
Hoe ziet de voorspelling eruit?
Net als het weer wordt de geldstroom een stuk minder onvoorspelbaar op het moment dat je kunt zien wat er aan komt.
Dat is het hele punt van financiële prognoses. Het is geen perfecte voorspelling, maar het biedt voldoende inzicht om de magere weken vroeg te herkennen en daaromheen te plannen.
Het pad is eenvoudig. Begin met het vaststellen van je basislijn van de laatste drie maanden, noteer je verwachte inkomen eerlijk, en bouw een 90-dagen prognose in welke tool je daadwerkelijk zult gebruiken (een gratis, flexibel spreadsheet of boekhoudsoftware die gegevens uit je boeken haalt zijn beide solide opties).
Vanaf daar houd je het financieel beheer gaande met een wekelijkse controle van 15 minuten, stel een minimale kasreserve in die je als onaantastbaar beschouwt, en automatiseer de herhalende onderdelen zodat er minder dingen doorheen glippen.
De meeste kleine bedrijfseigenaren zien groei in het verschiet. Een financieel prognose- en beheersysteem helpt je die hoop om te zetten in een uitvoerbaar plan.
Stop met het najagen van facturen. Automatiseer je bedrijfsfinanciën.
Een gratis gids voor kleine bedrijven: automatiseer het bijhouden van uitgaven, betalingen, cashflowprognoses en belastingvoorbereiding vanuit één verbonden systeem.
Download het gratis eBook