Wenn jeder Monat mit demselben leisen Grauen endet…
Habe ich genug, um die Gehaltsabrechnung zu decken?
Was ist mit dem Geld aus der großen Rechnung von vor sechs Wochen passiert?
…Du kämpfst nicht, weil Du schlecht im Geschäft bist; Du kämpfst, weil Dir niemand je beigebracht hat, wie Du Deinen Cashflow verwalten und vorhersagen kannst.
Cashflow-Management ist das Verfolgen und Planen des Geldflusses in und aus deinem Unternehmen. Die Cashflow-Prognose projiziert diese Bewegungen über die nächsten 30, 60 oder 90 Tage, sodass du einen Mangel erkennen kannst, während noch Zeit ist, diesen zu beheben. Beides erfordert keinen Abschluss in Finanzwesen, sondern nur ein System, das du tatsächlich weiterführen wirst.
Die meisten Ratschläge da draußen sind entweder zu grundlegend oder für erfahrene Finanzexperten geschrieben. Dieser Leitfaden ist für die Person gedacht, die tatsächlich die Zahlen bearbeitet, nicht für ein Finanzlehrbuch.
Die Grundlagen Der Cashflow-Prognose Und -Verwaltung
Cashflow ist einfach die Bewegung von Geld in und aus deinem Unternehmen.
- Geld Eingang: Kundenzahlungen, Verkäufe, Einzahlungen.
- Geld Ausgang: Miete, Gehälter, Software-Abonnements, Betriebsmittel, Steuern.
Das Management des Cashflows bedeutet, diese Bewegungen zu überwachen, zu analysieren und zu planen, damit Du nie unvorbereitet bist.
Die Cashflow-Prognose geht einen Schritt weiter; es ist die Praxis, zu projizieren, wie deine Ein- und Ausflüsse in einem definierten zukünftigen Zeitraum aussehen werden, normalerweise in den nächsten 30, 60 oder 90 Tagen.
Genau wie bei der Wettervorhersage ist es möglicherweise nicht immer zu 100% richtig, aber Du solltest weniger oft im Regen stehen.
Hier siehst Du, wie eine einfache Cashflow-Prognose für eine Boutique-Beratungsfirma aussehen könnte:
| Woche | Erwartetes Einkommen | Erwartete Ausgaben | Netto-Cashflow |
| 1 | $4,200 (Rechnung von Kunde A fällig) | $2,800 (Gehälter, Software) | +$1,400 |
| 2 | $0 | $1,200 (Auftragnehmer) | -$1,200 |
| 3 | $6,500 (Zahlung von Kunde B) | $3,100 (Miete, Nebenkosten) | +$3,400 |
| 4 | $1,000 (Rücklage) | $900 (Materialien) | +$100 |
Selbst diese einfache Momentaufnahme sagt Dir etwas Entscheidendes: Woche 2 ist knapp. Du kannst dafür planen – einen nicht dringenden Kauf verschieben, sicherstellen, dass eine Rechnung eine Woche früher rausgeht, oder einen Puffer bereithalten.
Verstehen von Cashflow vs. Gewinn
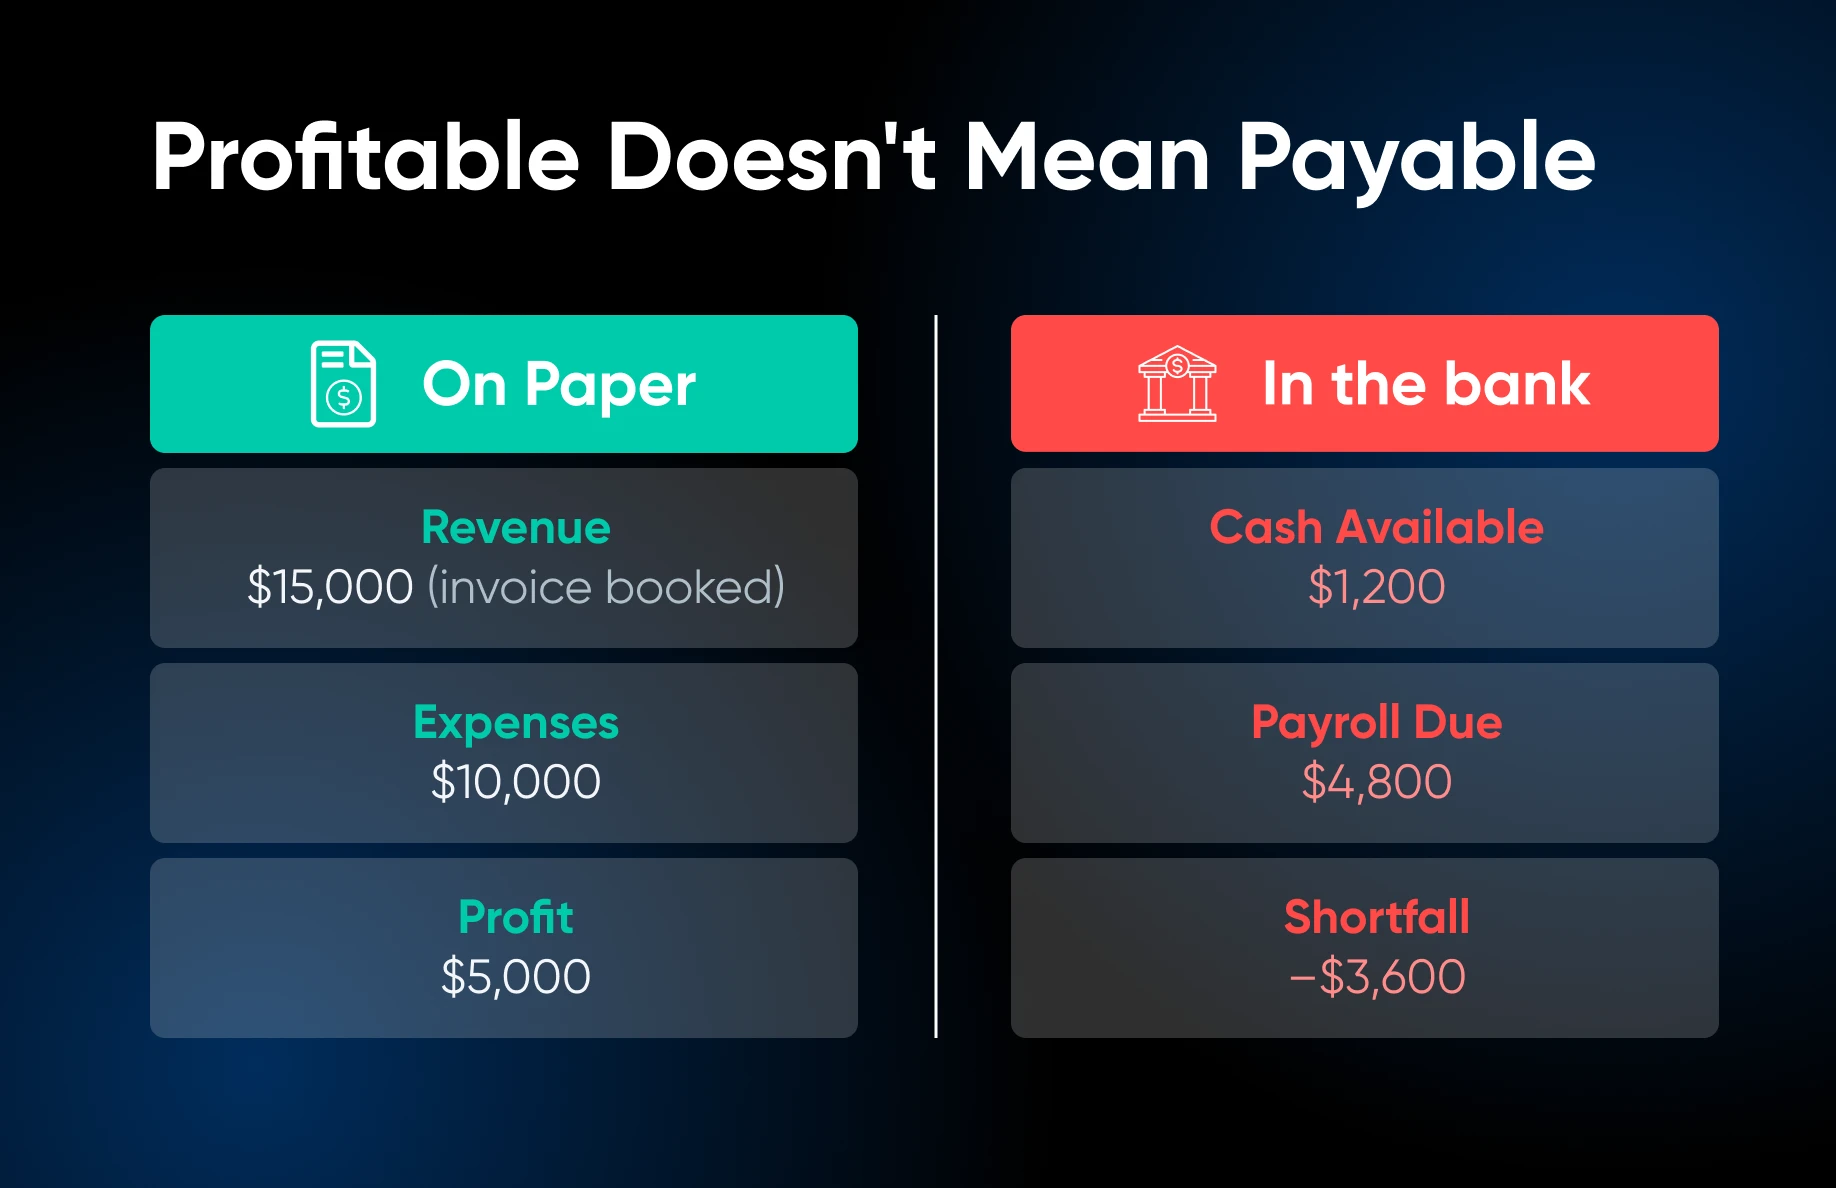
Gewinn ist letztendlich ein Buchhaltungskonzept. Es ist das, was übrig bleibt, wenn du Ausgaben von den Einnahmen abziehst. Dein Kassenbestand ist das, was gerade auf deinem Bankkonto ist. Dieser Saldo bestimmt, ob du Löhne zahlen kannst, nicht nur, ob du technisch gesehen profitabel bist.
Du kannst auf dem Papier profitabel sein und trotzdem nicht in der Lage sein, Löhne zu zahlen, aufgrund von fehlendem Bargeld.
Bei der Periodenabgrenzung kann eine Rechnung über $15.000 als Einnahme gelten, bevor der Kunde sie bezahlt hat. Aber bis diese Zahlung abgewickelt ist, ist es kein Geld, das Du verwenden kannst. Das ist nicht so toll, wenn die Lohnzahlung ansteht und Dein Bankkonto knapp ist.
Diese Diskrepanz ist genau der Grund, warum so viele ansonsten gesunde Unternehmen in Schwierigkeiten geraten. Du kannst sehen, wie wichtig es ist, solvent zu bleiben, was viel mit der Verwaltung und Vorhersage des tatsächlichen Geldflusses zu tun hat, nicht nur mit Gesamtsummen.
6 Schritte zum Aufbau eines Cashflow-Prognose- und Management-Systems (+ Werkzeugvorschläge)
Das beste Prognosesystem ist eines, bei dem Du dabei bleibst. Hier erfährst Du, wie man etwas Praktisches aufbaut.
Schritt 1: Lege Deine Basis fest
Ziehe die Bankauszüge der letzten drei Monate und kategorisiere deine Ausgaben:
- Feste Ausgaben sind vorhersehbar; dazu gehören Miete, Abonnements, Kreditzahlungen usw.
- Variable Ausgaben sind schwerer vorherzusehen; sie beziehen sich in der Regel auf Material, Auftragnehmer und Werbung.
Dies werden Deine Kostenprognosen für die Zukunft.
Schritt 2: Erwartete Einnahmen Auflisten
Durchsuche Deine offenen Rechnungen und aktiven Kundenverträge. Beachte die Fälligkeitstermine und sei ehrlich hier, wie zuverlässig jeder Kunde zahlt.
Wenn Kunde A regelmäßig 30 Tage zu spät zahlt, plane das ein… auch wenn es ärgerlich ist.
Schritt 3: Erstelle Eine 90-Tage-Prognose
Dies ist wirklich das Herzstück der effektiven Verwaltung des Cashflows.
Das Ziel ist es, einen Einblick in mehrere Monate der geplanten Einnahmen, Ausgaben und deinen laufenden Kontostand zu erhalten. Du wirst nicht alles vorhersagen können, aber um die Wetteranalogie fortzusetzen, solltest du besser auf alle Stürme vorbereitet sein.
Option A: Google Sheets (kostenlos, aber sehr manuell)
Erstelle eine Zeile für jeden der nächsten drei Monate oder werde detaillierter und liste 12 Wochen auf, wenn dein Cashflow unregelmäßiger ist.
Hier sind die Spalten, die Du für jeden Monat/jede Woche ausfüllst:
- Anfangssaldo: Dein tatsächliches Bankguthaben von heute trägst Du in Zeile 1 ein. Jede folgende Zeile übernimmt automatisch den Abschlusssaldo der vorherigen Zeile. Hier ist die Formel: =vorheriger Abschlusssaldo.
- Erwartetes Einkommen: Trage jede Zahlung ein, die Du realistisch in diesem Zeitraum erwartest. Schließe bestätigte Kundenrechnungen, wiederkehrende Retainer-Zahlungen und jegliche andere vorhersehbare Einnahmen ein. “Vielleichts” solltest Du nicht einbeziehen, nur Geld, bei dem Du vernünftigerweise sicher sein kannst. Wenn ein Kunde konsequent zwei Wochen zu spät zahlt, trage es zwei Wochen später als das Fälligkeitsdatum ein.
- Erwartete Ausgaben: Liste jede Auszahlung auf: Miete, Gehälter, Honorare für Auftragnehmer, Software-Abonnements, Darlehenszahlungen, geschätzte Steuern und alle bekannten einmaligen Kosten. Feste Ausgaben sind einfach, sie sind jeden Monat gleich. Bei variablen Ausgaben verwende Deinen Durchschnitt der letzten drei Monate als Schätzung.
- Abschlusssaldo: Das ist einfach [Anfangssaldo + Erwartetes Einkommen – Erwartete Ausgaben.] In Sheets dauert es 5 Sekunden, diese Formel zu schreiben und den Rest automatisch zu berechnen.
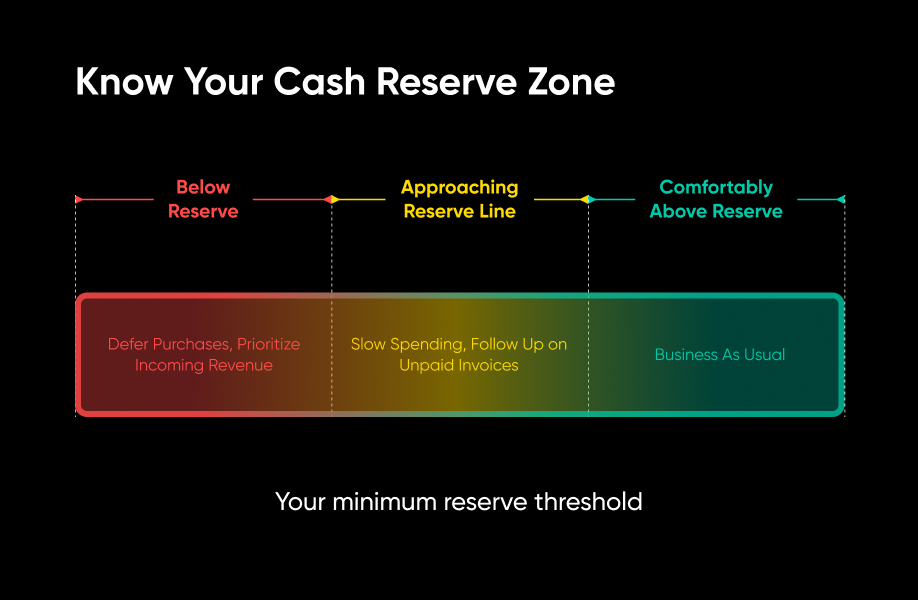
💡Profi-Tipp: Farbkodiere Deine Schlusssaldo-Spalte; grün, wenn sie bequem über Deinem Reservelimit liegt, gelb, wenn sie sich nähert, rot, wenn sie darunter fällt. Du hast jetzt ein visuelles Frühwarnsystem.
Option B: Nutze Buchhaltungssoftware (mit Gebühren, aber mehr Funktionen)
Wenn Du bereits QuickBooks Online, FreshBooks oder Wave verwendest, benötigst Du möglicherweise überhaupt keine separate Tabelle.
QuickBooks Online hat einen integrierten Cash-Flow-Planer (unter Berichte → Finanzplanung), der Deine QuickBooks-Daten und verbundene Bankkonten nutzt, um den zukünftigen Cash-Flow zu planen. Du fügst erwartete Geld-Ein und Geld-Aus-Positionen hinzu, einschließlich wiederkehrender, ohne Deine eigentlichen Bücher zu berühren, und Du kannst einen Schwellenwert festlegen, den Dein Guthaben nie unterschreiten soll. Zwei Einschränkungen aus der eigenen Dokumentation von Intuit: Der Planer ist nicht in QuickBooks Online Accountant verfügbar und nicht in einer Version verfügbar, bei der Mehrwährung aktiviert ist.
FreshBooks verfügt über einen dedizierten Cash Flow-Bericht unter Berichte → Buchhaltungsberichte, der deinen Startsaldo, den Brutto-Cash-Eingang, den Brutto-Cash-Ausgang und den Endsaldo für den Zeitraum anzeigt; beachte, dass Buchhaltungsberichte nur in den Plus-, Premium- und Select-Tarifen verfügbar sind. Waves Berichte vergleichen deine Zahlen von Monat zu Monat oder von Jahr zu Jahr, sodass du Cashflow-Trends erkennen kannst, obwohl der automatische Import von Banktransaktionen seinen kostenpflichtigen Pro-Tarif erfordert.
Eine ehrliche Unterscheidung: Der Planner von QuickBooks Online projiziert nach vorne. Die hier beschriebenen Berichte von FreshBooks und Wave zeigen, was bereits passiert ist, was genau das ist, was Du für Deine Ausgangsbasis in Schritt 1 und zum Überprüfen Deiner Prognose gegen die Realität brauchst, aber Du wirst die Projektion immer noch selbst skizzieren.
Der Vorteil dieser Tools liegt darin, dass die Zahlen direkt aus deinen tatsächlichen Büchern und verbundenen Konten stammen, sodass du nicht jede Woche Zahlen neu eingeben musst. Der Nachteil ist weniger Flexibilität als bei einer benutzerdefinierten Tabelle. Wenn du keine Lust hast, Formeln zu betreuen, ist dieser Tausch es wert.
Schritt 4: Aktualisiere Deine Rollende Prognose
“Rolling” bedeutet, dass Du immer 90 Tage vorausblickst, nicht auf ein festes Fenster.
Jeden Freitag oder jeden Montagmorgen – wähle einen aus und bleibe dabei, verwende 15 Minuten, um Folgendes zu tun:
- Verschiebe Deinen Anfangssaldo auf Deinen aktuellen Bankkontostand.
- Markiere alle erwarteten Zahlungen, die eingegangen sind oder nicht.
- Füge die nächste Woche oder den nächsten Monat am Ende hinzu, damit Du immer 90 Tage vorausschaust.
- Notiere alles, was sich geändert hat, wie einen neu unterzeichneten Vertrag, eine Ausgabe, die höher als erwartet war, oder einen Kunden, der um verlängerte Zahlungsbedingungen gebeten hat.
Schritt 5: Einen Mindestreserve-Betrag Festlegen
Genau wie Du ein Sicherheitsnetz für Deine privaten Finanzen hast (stimmt’s?!), brauchst Du auch eins für Dein Geschäft.
Lege einen minimalen Kassenreservenbetrag fest, den Dein Geschäftsbankkonto nie unterschreiten soll. Es gibt kein allgemeingültiges Reservenziel, das für jedes kleine Unternehmen passt; wähle Deins basierend auf Betriebsausgaben, Zahlungszeitpunkten und der Vorhersagbarkeit Deiner Einnahmen.
Zum Verständnis: In einer Umfrage von Ocrolus und OnDeck aus dem Jahr 2024 gaben 70% der Kleinunternehmen an, dass sie weniger als vier Monate Bargeld zur Verfügung hatten, um Betriebskosten zu decken.
Behandle diese Reserve als unantastbar, außer bei echten Notfällen.
Ein klares Limit zu haben, bietet Dir ein Frühwarnsystem, bevor Liquiditätsprobleme ernst werden. Wenn Dein Saldo zu nah an diese Zahl kommt, ist das ein Zeichen dafür, die Ausgaben zu reduzieren, unbezahlte Rechnungen nachzuverfolgen, nicht wesentliche Käufe zu verzögern oder sich darauf zu konzentrieren, schneller Einnahmen zu erzielen.
Schritt 6: Automatisiere, Wo Du Kannst
Richte wiederkehrende Rechnungen für Dauerkunden ein, automatische Zahlungserinnerungen und automatisierte Ausgabenkategorisierung.
Jeder manuelle Schritt, den Du eliminierst, ist ein Problem weniger, das durch die Maschen fällt. Und eine Rechnung kann nicht bezahlt werden, bevor sie gesendet wurde, also setzen regelmäßige Rechnungen, die nach Plan versendet werden, Geld in Bewegung, ohne dass Du etwas merken musst.
Was macht Prognosen und Management besonders kritisch für Dich
In der Analyse der Kreditanträge für kleine Unternehmen von Ocrolus im Februar 2024 lag das Verhältnis von Einnahmen zu Ausgaben kleiner Unternehmen nahe 1:1.
Ränder?
Beinahe unsichtbar.
Es ist also keine Überraschung, dass in der Umfrage, die zusammen mit diesen Daten veröffentlicht wurde, 71% der kleinen Unternehmen angaben, besorgt zu sein, nicht genügend Cashflow zu haben, um die Ausgaben zu decken.
Es ist höchste Zeit, dass kleine Unternehmen ihr Vertrauen in den Cashflow stärken.
Nach unserer Meinung ist es einer der besten Wege, Stress zu reduzieren und Platz für Wachstum zu schaffen. Wenn Du genau weißt, was reinkommt und rausgeht, kannst Du große Entscheidungen über Einstellungen, Kauf von Ausrüstung, Marketingausgaben und so weiter treffen, ohne die Angst, die entsteht, wenn man blind fliegt.
Trotz der düsteren Statistiken, die vorgeschlagen werden könnten, sind die Hoffnungen immer noch hoch. In derselben Umfrage sagten 92% der Kleinunternehmer, dass sie im nächsten Jahr mit moderatem oder signifikantem Wachstum rechnen.
Der Optimismus ist da.
Die große Lücke?
Infrastruktur; also die Systeme und Gewohnheiten, die Ambitionen in tatsächliche Einnahmen verwandeln.
Eine glaubwürdige Website ist Teil dieser Infrastruktur. Im DreamHost’s 2026 Local Business Trust Index, einer Umfrage unter 1.201 US-Verbrauchern im November 2025, sagten 69%, dass eine Website wesentlich ist, damit ein lokales Unternehmen glaubwürdig wirkt, und 60% sagten, dass eine veraltete Website ihre Wahrnehmung von der Qualität oder Vertrauenswürdigkeit eines Unternehmens beeinträchtigt.
Jeder DreamHost Web-Hosting-Plan beinhaltet eine kostenlose Handgefertigte Starter-Website: eine von einer echten Person eingerichtete 4-seitige WordPress-Website, die Du vollständig besitzt, ohne Bindung an einen Builder.
FAQs Zur Liquiditätsplanung Und -Verwaltung
Was ist die Formel für eine Cashflow-Prognose?
Abschlusssaldo = Anfangssaldo + erwartete Einzahlungen − erwartete Auszahlungen. Führe diese Berechnung für jede Woche oder jeden Monat durch, übertrage den Abschlusssaldo jeder Periode als Anfangssaldo für die nächste Periode, und Du hast eine rollierende Prognose. Alles andere, von der Software bis zur Farbcodierung, ist nur Verpackung um diese eine Formel.
Was ist der Unterschied zwischen Cashflow-Management und Cashflow-Prognose?
Cashflow-Management ist eine fortlaufende Gewohnheit: das Verfolgen von Geldflüssen, das Einfordern von Rechnungen und das zeitliche Planen von Zahlungen. Die Cashflow-Prognose ist ein Werkzeug innerhalb dieser Gewohnheit: Sie projiziert die nächsten 30 bis 90 Tage, damit Du Entscheidungen triffst, bevor Probleme auftreten und nicht währenddessen. Du kannst den Cashflow verwalten, ohne zu prognostizieren, aber Du wirst immer nur reagieren.
Wie weit im Voraus sollte ein kleines Unternehmen den Cashflow prognostizieren?
Eine rollierende 90-Tage-Prognose ist ein praktischer Ausgangspunkt für ein kleines Unternehmen. Sie ist weit genug entfernt, um einen schwachen Monat zu erkennen, während Du noch handeln kannst, und nah genug, dass Deine Schätzungen auf echten Rechnungen und bekannten Rechnungen basieren. Je weiter Du in die Zukunft projizierst, desto mehr rätst Du, also halte die detaillierte Prognose kurz und aktualisiere sie wöchentlich.
Wie prognostiziere ich den Cashflow aus offenen Rechnungen?
Liste jede offene Rechnung mit ihrem Betrag und Fälligkeitsdatum auf, verschiebe dann jedes Datum auf den Zeitpunkt, zu dem der Kunde tatsächlich bezahlt. Wenn ein Kunde zuverlässig 30 Tage zu spät zahlt, prognostiziere das Geld 30 Tage nach dem Fälligkeitsdatum, nicht an diesem Tag. Trage diese angepassten Beträge als erwartetes Einkommen in der Woche ein, in der Du wirklich erwartest, dass das Geld eingeht, und lasse jede Rechnung weg, bei der Du nicht sicher bist, dass sie bezahlt wird.
Wie viel Bargeld sollte ein kleines Unternehmen in Reserve halten?
Wähle eine Reservegrenze basierend auf deinen Betriebskosten, dem Zahlungszeitpunkt und wie vorhersehbar dein Umsatz ist. Setze die Zahl fest, markiere sie in deiner Prognose und behandle das Unterschreiten als Alarm: Reduziere die Ausgaben, verfolge unbezahlte Rechnungen und verzögere nicht wesentliche Käufe, bis du wieder über der Linie bist.
Wie Sieht Die Wettervorhersage Aus?
Genau wie das Wetter wird der Cashflow wesentlich weniger unvorhersehbar, sobald Du sehen kannst, was kommt.
Das ist der ganze Sinn der finanziellen Prognose. Es ist keine perfekte Vorhersage, aber sie bietet genügend Übersicht, um die mageren Wochen frühzeitig zu erkennen und entsprechend zu planen.
Der Weg ist einfach. Zuerst lege Deine Basislinie der letzten drei Monate fest, liste Dein erwartetes Einkommen ehrlich auf und erstelle eine 90-Tage-Prognose in einem Tool, das Du tatsächlich verwenden wirst (eine kostenlose, flexible Tabelle oder Buchhaltungssoftware, die Daten aus Deinen Büchern zieht, sind beides solide Optionen).
Von dort aus halte das Finanzmanagement mit einem 15-minütigen wöchentlichen Abgleich am Laufen, lege eine Mindestreserve fest, die Du als unantastbar betrachtest, und automatisiere die wiederkehrenden Teile, damit weniger Dinge durchrutschen.
Die meisten Kleinunternehmer sehen Wachstum am Horizont. Ein System zur Finanzprognose und -verwaltung hilft Dir, diese Hoffnung in einen umsetzbaren Plan zu verwandeln.
Schluss mit dem Hinterherjagen von Rechnungen. Automatisiere deine Geschäftsfinanzen.
Ein kostenloser Leitfaden für kleine Unternehmen: Automatisiere Ausgabenerfassung, Zahlungen, Cashflow-Prognosen und Steuervorbereitung über ein einziges vernetztes System.
Kostenloses eBook herunterladen